Mini Réacteurs : Pourquoi Les Startups Nucléaires Reviennent
Et si la prochaine vague énergétique ne venait plus des tours de refroidissement monumentales, mais d’unités compactes assemblées presque comme des pièces industrielles ? Depuis quelques mois, les investisseurs reviennent en force vers le nucléaire. Non pas par nostalgie des grands chantiers d’autrefois, mais parce qu’une génération de jeunes pousses promet de changer d’échelle : moins grand, plus reproductible, théoriquement plus maîtrisable. L’idée séduit. La réalité industrielle, elle, s’annonce autrement plus rugueuse.
Une Relance Portée Par Des Réacteurs Plus Compacts
Le secteur n’a plus le luxe d’ignorer son image de chantier sans fin. Les derniers réacteurs traditionnels mis en service aux États-Unis, Vogtle 3 et 4 en Géorgie, illustrent le paradoxe : une puissance colossale, plus d’un gigawatt chacun, des assemblages combustibles de plus de quatre mètres, des dizaines de milliers de tonnes de béton… et un calendrier dérapé de huit ans, avec un surcoût dépassant les vingt milliards de dollars. Ce type de projet pèse trop lourd pour rassurer des financeurs pressés.
Face à cela, les nouvelles entreprises du nucléaire avancent un raisonnement simple. Réduire la taille de la machine, c’est réduire le risque d’un seul monstre technique. Besoin de davantage d’électricité ? On ajoute des modules. Cette logique de petits réacteurs s’appuie sur une conviction industrielle : la répétition ferait baisser les coûts. Plus on fabrique les mêmes pièces, plus on apprend, plus on accélère. Reste à savoir si cet apprentissage sera assez fort pour compenser des décennies de savoir-faire perdu.
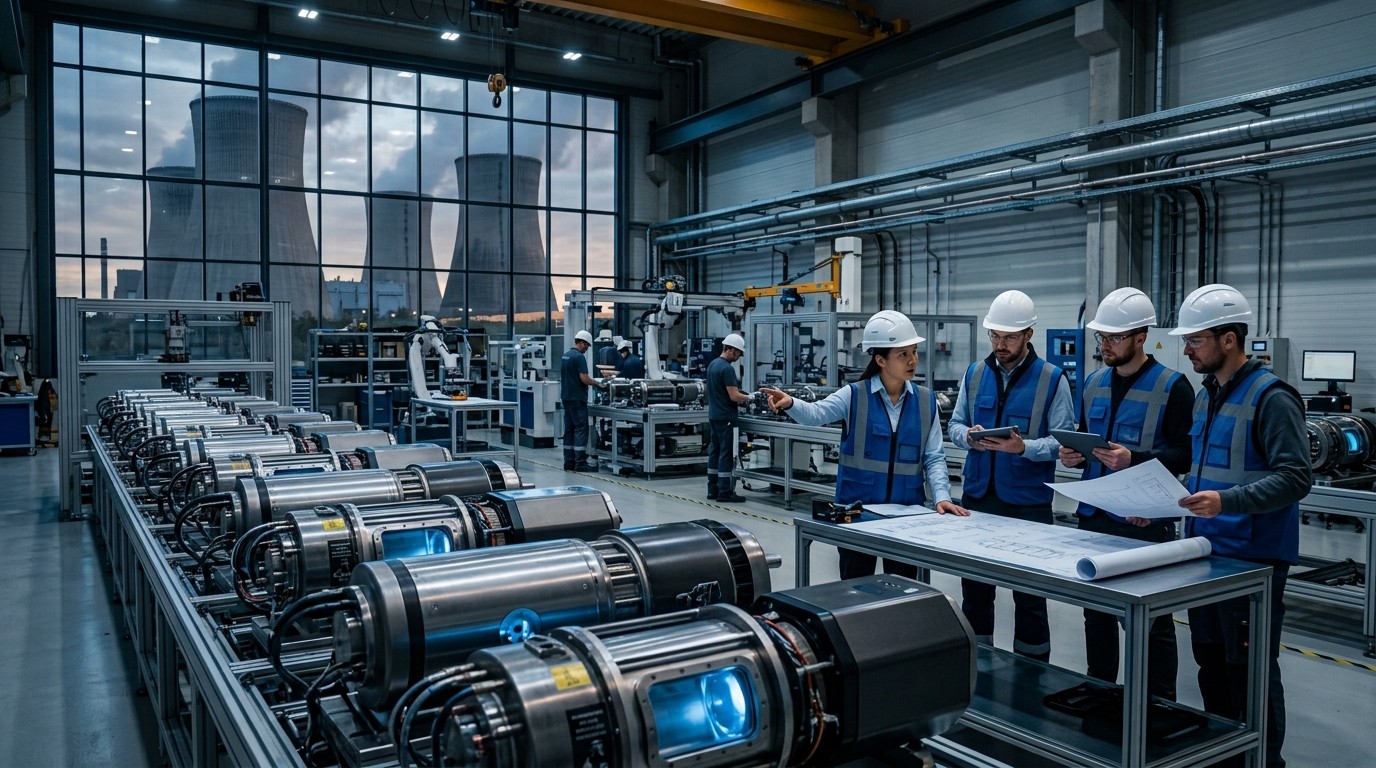
Fin 2025, le mouvement a pris une ampleur spectaculaire. En quelques semaines seulement, des jeunes pousses du nucléaire ont levé environ 1,1 milliard de dollars. L’optimisme des fonds repose moins sur une révolution scientifique soudaine que sur l’espoir d’une fabrication en série. Autrement dit, la promesse n’est plus seulement énergétique. Elle est manufacturière.
Pourquoi la taille est devenue un argument d’investissement
Un réacteur géant ressemble à une cathédrale. Chaque exemplaire est presque unique, chaque retard se paie cash, chaque correction technique se propage à tout le chantier. Un module plus petit ressemble davantage à un produit. On peut le concevoir, le tester, l’ajuster, puis tenter de le reproduire. Pour un investisseur, cette différence n’est pas cosmétique. Elle change la lecture du risque.
La modularité permet aussi de commencer petit. Une entreprise peut produire un premier volume limité, observer ce qui coince, corriger les outillages, puis monter en cadence. Ce cycle d’amélioration continue rassure davantage qu’un plan de construction unique, figé dès le premier béton coulé. Dans un univers où les délais se comptent en années, pouvoir montrer des progrès mesurables devient un argument de levée de fonds.
S’appuyer vraiment sur la modularité est très important pour les investisseurs.
– Milo Werner, associée générale chez DCVC
Milo Werner n’observe pas le dossier depuis une tour d’ivoire financière. Avant d’investir, elle a dirigé l’introduction de nouveaux produits chez Tesla, puis chez Fitbit, où elle a lancé plusieurs usines en Chine. Elle connaît le fossé entre une maquette séduisante et une ligne de production qui tient la cadence. Son diagnostic est net : l’argent n’est plus le premier frein. Les compétences humaines, si.
L’argent afflue, le savoir-faire manufacturier manque
Lorsqu’une entreprise veut fabriquer à grande échelle, deux contraintes reviennent presque toujours. La première est le capital. Construire une usine coûte cher, très cher. Or le nucléaire startup, pour l’instant, nage dans les financements. « Ils sont inondés de capital en ce moment », résume Werner. La seconde contrainte est plus sourde : trouver assez de personnes capables de concevoir, bâtir et faire tourner des sites industriels complexes.
Aux États-Unis, le tissu manufacturier s’est progressivement éloigné. Après des décennies de délocalisation, le pays a perdu une partie de sa mémoire musculaire. Il reste des experts, bien sûr. Mais pas en quantité suffisante pour doter chaque jeune pousse d’une équipe complète, des opérateurs aux superviseurs d’atelier, jusqu’aux profils financiers et aux administrateurs capables de gouverner une usine. Le nucléaire n’échappe pas à cette pénurie. Il l’amplifie même, parce que ses matériaux, ses tolérances et ses normes n’ont rien d’ordinaire.
C’est comme rester dix ans sur un canapé à regarder la télévision, puis se lever le lendemain pour courir un marathon.
– Milo Werner
La comparaison est volontairement brutale. Elle décrit un pays qui n’a presque plus construit d’installations industrielles d’ampleur depuis quarante ans, et qui voudrait désormais aligner des chaînes capables de livrer des cœurs nucléaires reproductibles. Entre l’intention politique et la réalité de l’atelier, il y a un écart de génération entière.
Des matériaux que l’Amérique ne produit plus
Le problème ne s’arrête pas aux personnes. Il touche aussi la matière. Werner évoque des amis spécialisés dans la chaîne d’approvisionnement nucléaire, capables d’énumérer en quelques secondes cinq à dix matériaux que les États-Unis ne fabriquent plus. Il faut les acheter à l’étranger. On a oublié comment les produire. Dans un secteur où la souveraineté énergétique est justement l’un des arguments de vente, cette dépendance a quelque chose d’ironique.
Tesla, pourtant installée dans l’automobile, un domaine où le pays conserve encore une expertise réelle, a mis des années à rendre profitable la production massive de la Model 3. Les startups du nucléaire n’ont même pas cet héritage. Elles doivent réapprendre à usiner, assembler, certifier, tout en convaincant des régulateurs que chaque module reste sûr lorsqu’on passe de l’unité unique à la série.
- Le capital n’est plus le verrou principal pour beaucoup de projets.
- La rareté des profils industriels expérimentés ralentit chaque étape.
- Certains matériaux stratégiques ne sont plus produits sur le sol américain.
- La courbe d’apprentissage manufacturier peut prendre une décennie.
Ces quatre points dessinent un paysage moins flamboyant que les communiqués de levées de fonds. Ils n’invalident pas la thèse des petits réacteurs. Ils rappellent seulement que miniaturiser une machine nucléaire ne miniaturise pas automatiquement la complexité autour d’elle.
Commencer près des équipes techniques, puis grandir
Une lueur existe pourtant. Beaucoup de jeunes entreprises, nucléaires ou non, choisissent de fabriquer leurs premières versions à proximité de leurs équipes d’ingénierie. Ce rapprochement n’est pas un détail logistique. Il accélère la boucle entre conception et production. On voit plus vite ce qui casse, ce qui dérive, ce qui coûte trop cher à usiner. On corrige avant d’avoir figé une usine trop lointaine.
Werner y voit même un mouvement de fond : ramener une partie de la fabrication plus près du territoire américain, non par slogan, mais par nécessité d’itérer. Pour que la série tienne ses promesses, il faut d’abord accepter de produire peu, mal, puis un peu mieux. Les données collectées à ce stade deviennent ensuite un argument auprès des fonds. Elles montrent que l’apprentissage n’est pas seulement théorique.
Encore faut-il ne pas se raconter d’histoires sur la vitesse de cette courbe. Les entreprises aiment projeter des baisses de coûts spectaculaires grâce à l’effet d’expérience. Dans les faits, ces gains mettent souvent des années à arriver. Parfois une décennie. Le nucléaire, avec ses certifications et ses exigences de sûreté, n’est pas le terrain le plus clément pour compresser ce délai.
Ce que la comparaison automobile révèle vraiment
Prendre Tesla comme point de comparaison n’est pas anodin. L’entreprise a dû inventer une cadence industrielle dans un pays qui savait encore faire des voitures. Elle a malgré tout traversé ce que son fondateur a appelé, à l’époque, un « enfer de production ». Transposer cette épreuve à la fission civile, c’est accepter que le premier obstacle ne sera pas le dessin du cœur, mais la répétabilité de chaque soudure, de chaque composant, de chaque contrôle qualité.
Le nucléaire startup vend souvent une rupture technologique. Le marché, lui, achètera d’abord une rupture d’exécution. Qui saura former assez d’opérateurs ? Qui saura fidéliser des chefs d’atelier capables de tenir une discipline de série ? Qui saura convaincre un conseil d’administration que le calendrier réel n’est pas celui de la présentation investisseurs ? Ces questions paraissent prosaïques. Elles décideront pourtant du sort de nombreux dossiers.
Il faut aussi distinguer deux horizons. À court terme, le récit des modules séduit parce qu’il répond à une angoisse contemporaine : comment produire davantage d’électricité bas carbone sans attendre quinze ans un chantier unique. À moyen terme, seuls les acteurs capables de transformer un prototype en processus industrialisable tiendront. Les autres resteront des laboratoires bien financés.
Une renaissance, pas encore une victoire industrielle
Le mot renaissance circule beaucoup. Il n’est pas usurpée si l’on regarde le flux de capitaux, la réouverture de discussions politiques et l’intérêt renouvelé pour la fission. Des centrales existantes sont rénovées. Des projets dormants reprennent vie. Des fonds climatiques, longtemps focalisés sur le solaire et le stockage, regardent à nouveau le nucléaire comme un levier de puissance ferme.
Mais une renaissance financière n’est pas une renaissance d’usine. Entre les deux s’intercalent la formation, la relocalisation de certaines filières, la reconstruction d’un tissu de sous-traitants, et une patience que la tech n’a pas toujours. Le nucléaire n’est pas une application que l’on pousse en production un vendredi soir. Chaque raccourci mal négocié se paie en années, parfois en confiance publique.
C’est précisément pour cela que le discours de Werner sonne juste. Elle ne nie pas l’opportunité. Elle refuse le triomphalisme. Les startups du secteur ont une fenêtre. L’électricité bas carbone manque. Les data centers, les réseaux et certaines industries veulent de la puissance disponible en continu. Les petits réacteurs peuvent, sur le papier, occuper cette niche mieux que les mastodontes. Encore faut-il que la série existe réellement.
Ce qu’il faudra surveiller dans les prochaines années
Plusieurs signaux diront si la promesse tient. Le premier est géographique : où sont assemblés les premiers modules, et à quelle distance des bureaux d’études. Le deuxième est humain : la capacité à recruter au-delà des physiciens, vers des profils d’usine. Le troisième est matériel : la reconstruction, même partielle, de filières aujourd’hui importées. Le quatrième est temporel : l’écart entre les courbes de coûts présentées aux investisseurs et les coûts constatés après deux ou trois générations de machines.
On peut aussi observer la manière dont ces entreprises parlent de leurs usines. Quand le récit s’arrête au design du réacteur, méfiance. Quand il descend dans le détail des outillages, des fournisseurs, des temps de cycle et des rebuts, le projet commence à ressembler à une industrie. Le nucléaire de demain se jouera moins dans les slides que dans les ateliers.
Enfin, la modularité ne doit pas devenir un slogan magique. Ajouter des unités les unes à côté des autres n’efface ni le besoin de sites, ni les questions de combustible, ni l’acceptabilité locale, ni la lourdeur réglementaire. Elle offre seulement une architecture plus souple. Cette souplesse n’a de valeur que si elle s’accompagne d’une discipline de fabrication rare dans le paysage américain récent.
Une leçon plus large pour les industries climatiques
Le dossier dépasse le seul nucléaire. Il dit quelque chose de toutes les technologies climatiques qui prétendent passer du laboratoire à la série : batteries, hydrogène, captage de carbone, nouveaux matériaux. Partout, le même schéma revient. L’innovation attire le capital. La fabrication révèle les angles morts. Les pays qui sauront former, outiller et retenir des talents d’usine prendront l’avantage, même si leurs idées n’étaient pas les plus spectaculaires au départ.
Werner a d’ailleurs cofondé le NextGen Industry Group pour accélérer l’adoption de nouvelles technologies dans le secteur manufacturier. Le geste est cohérent. Sans usines capables d’apprendre vite, les meilleures intentions énergétiques restent des brouillons coûteux. Le climat n’a pas seulement besoin d’inventeurs. Il a besoin de gens capables de faire la même pièce mille fois, un peu mieux à chaque lot.
Voilà pourquoi cette relance mérite d’être lue sans naïveté. Les petits réacteurs peuvent bel et bien éviter certains pièges des grands chantiers. Ils peuvent aussi trébucher sur un obstacle plus discret : l’absence d’un écosystème industriel assez dense. Entre la vogue actuelle et une filière mature, il reste une traversée. Ceux qui la réussiront ne seront pas forcément les plus médiatiques. Ce seront ceux qui auront traité l’usine comme un produit à part entière, et non comme une note de bas de page du pitch.