Apple Pay S’Ouvre En Inde Avec Axis Bank Aujourdhui
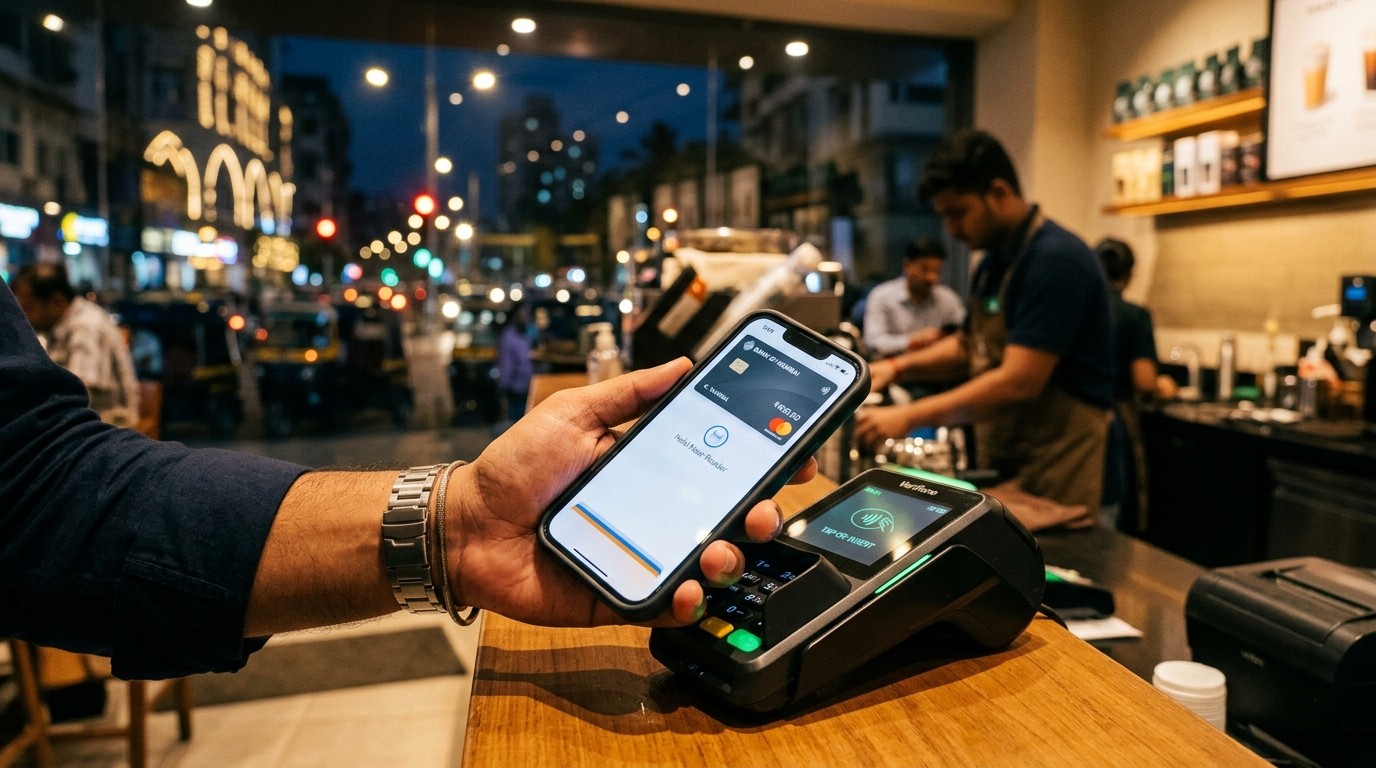
Et si le plus grand marché du monde, habitué à régler un thé ou une course d'un simple scan de QR code, ouvrait soudain une porte au portefeuille d'Apple ? C'est précisément le scénario qui se dessine ce mardi. Selon des sources proches du dossier, Apple Pay s'apprêterait à faire son entrée en Inde avec Axis Bank comme premier partenaire bancaire, après des années passées à observer un écosystème dominé par l'UPI.
Un Déploiement Attendu, Mais Volontairement Étroit
Le geste paraît historique. L'Inde est désormais le pays le plus peuplé de la planète, et le smartphone y a redessiné les habitudes d'achat plus vite que presque nulle part ailleurs. Pourtant, l'arrivée du service d'Apple ne ressemble pas à un tapis rouge. Elle ressemble davantage à une première marche, prudente, presque expérimentale.
D'après les informations recueillies, seuls certains titulaires de cartes Axis Bank émises sur les réseaux Visa et Mastercard pourront ajouter leur plastique dans l'application Wallet. Le réseau national RuPay, pourtant massif dans le pays, resterait hors du périmètre initial. L'acceptation en magasin dépendrait aussi des commerçants et des terminaux déjà paramétrés pour le service. Autrement dit, une même carte pourrait fonctionner ici et échouer deux rues plus loin.
Pourquoi L'Inde N'Est Pas Un Marché Comme Les Autres
Aux États-Unis ou en Europe, le paiement par carte reste le socle. En Inde, le basculement s'est fait autrement. Le système public Unified Payments Interface a habitué des centaines de millions de personnes à virer de l'argent de compte à compte, instantanément, souvent sans frais visibles pour le consommateur. Scanner un code est devenu un réflexe quotidien, presque banal.
Apple Pay, lui, reste un produit fondé sur la carte. Il suppose que chaque émetteur accepte d'intégrer le service, que les acquéreurs activent les terminaux, et que la chaîne technique tienne d'un bout à l'autre. Cette architecture rend le déploiement plus lent, plus politique, plus commercial aussi. Ce n'est pas un interrupteur que l'on bascule d'un jour à l'autre.
Contrairement à l'UPI, qui relie directement les comptes bancaires, Apple Pay s'appuie sur les cartes et exige l'adhésion d'émetteurs comme d'acteurs d'infrastructure.
– Synthèse des éléments rapportés par TechCrunch
La Question Qui Fâche : Vingt Points De Base
Derrière l'annonce se cache une négociation de marges. Apple viserait environ vingt points de base sur les transactions. Dans une couche de paiement où la marge disponible tournerait autour de quarante à cinquante points de base, le prélèvement n'a rien d'anodin. Il correspond, selon les mêmes sources, au modèle déjà pratiqué par la firme dans d'autres pays. Cohérent pour Cupertino. Moins confortable pour certaines banques indiennes.
Résultat : HDFC Bank, ICICI Bank et SBI Card ne devraient pas être de la partie au premier jour. Les discussions commerciales se poursuivent. Apple, Axis Bank et les établissements cités n'ont pas commenté. Plus tôt dans le mois, une information de Reuters évoquait déjà une fenêtre d'octobre, avec des cartes de crédit Axis Bank en tête de pont.
Ce Que Pourra Faire Un Client Eligible Dès Le Lancement
Pour les clients Axis Bank concernés, le scénario serait classique : enregistrer une carte de crédit dans le Wallet, régler en ligne, puis tenter le sans contact sur les bornes déjà activées. Rien de révolutionnaire sur le papier. En pratique, l'expérience pourrait rester irrégulière.
Un terminal géré par un prestataire indépendant ayant ouvert le service accepterait la transaction. Un autre, dont la banque acquéreuse n'aurait pas encore basculé, la refuserait. Cette géographie fragmentée de l'acceptation est typique des premiers mois d'un réseau de paiement. Elle peut aussi décourager l'utilisateur premium que Apple cherche précisément à séduire.
- Cartes Axis Bank éligibles sur Visa et Mastercard uniquement au départ.
- Pas de RuPay dans la première vague annoncée.
- Paiements en ligne et contactless limités aux commerçants activés.
- Acceptation potentiellement inégale d'un terminal à l'autre.
Un Pari Sur Les Detenteurs D'IPhone, Pas Sur La Masse
Personne de sérieux n'imagine Apple Pay détrôner l'UPI du jour au lendemain. Le service vise un segment plus étroit : les possesseurs d'iPhone, souvent plus aisés, davantage susceptibles de détenir une carte de crédit haut de gamme. Ces clients pèsent peu en volume national. Ils pèsent davantage en valeur unitaire et en image.
Même niche, le marché indien peut compter pour Apple. Chaque transaction prélevée offre un levier de monétisation supplémentaire sur une base d'utilisateurs en croissance. En 2025, la marque aurait représenté 28 % du marché smartphone indien en valeur, contre 23 % un an plus tôt, selon des données Counterpoint déjà citées. L'Inde pèserait déjà près d'un quart de la production mondiale d'iPhone, une part qui pourrait grimper vers 30 à 35 % d'ici cinq ans d'après un responsable gouvernemental relayé par Business Standard.
Une Piece De Plus Dans La Strategie Indienne D'Apple
Le paiement n'arrive pas dans le vide. Apple accélère ses ventes, sa fabrication locale et son réseau de magasins. Le portefeuille sans contact devient alors un service d'accompagnement : il ancre le téléphone dans le quotidien financier d'une clientèle déjà captée par l'écosystème. Moins qu'une conquête de masse, davantage qu'un accessoire.
Cette logique explique aussi la patience de la firme. Attendre le bon partenaire, accepter un lancement partiel, laisser les négociations se poursuivre avec les grands émetteurs : le calendrier sert autant la technique que le rapport de force commercial. Axis Bank joue le rôle de tête de pont. Les autres observent, calculent, temporisent.
Ce Que Ce Lancement Dit Du Futur Des Paiements
Le choc des modèles est instructif. D'un côté, une infrastructure publique, interopérable, quasi gratuite pour l'utilisateur final, devenue norme sociale. De l'autre, un service propriétaire, élégant, lié à un terminal premium et à une commission prélevée dans la chaîne carte. Les deux peuvent coexister. Ils ne joueront pas sur le même terrain.
Pour les commerçants, l'enjeu sera l'équipement. Pour les banques, la rentabilité nette après le prélèvement d'Apple. Pour les régulateurs, la coexistence entre réseaux internationaux et rails nationaux. Pour l'utilisateur lambda, la question restera simple : mon téléphone paie-t-il ici, maintenant, sans friction ?
Si la réponse est trop souvent non, le service restera un luxe discret. Si Axis Bank, puis d'autres émetteurs, parviennent à lisser l'expérience, Apple disposera d'un argument de plus pour justifier le prix de ses appareils dans un pays où la concurrence Android reste écrasante en volume.
Les Zones D'Ombre Qu'Il Faudra Clarifier
Plusieurs points demeurent flous au moment où les sources parlent d'un lancement « plus tard dans la journée ». La liste exacte des cartes Axis Bank éligibles n'est pas publique. Le calendrier d'ouverture à RuPay non plus. On ignore aussi à quelle vitesse les acquéreurs déploieront réellement les terminaux. Une annonce de service n'est pas une carte de couverture nationale.
Il faudra également surveiller le comportement des autres banques. Un refus durable de HDFC, ICICI ou SBI Card priverait Apple d'une part substantielle du portefeuille cartes premium. À l'inverse, un accord ultérieur sur les commissions pourrait transformer un test limité en standard de fait pour une frange aisée de la clientèle urbaine.
Reste une certitude : l'Inde n'attendra pas Apple pour payer. Le pays a déjà inventé ses propres habitudes. Le défi, pour Cupertino, n'est donc pas d'imposer un nouveau geste. Il est d'insérer le sien, sans le casser, dans un paysage déjà saturé d'instantanéité.
Au-Dela Du Mardi : Une Entree En Matiere, Pas Une Fin
Ce mardi marquera au mieux le début d'une présence, pas l'achèvement d'une conquête. Apple Pay arrive tard, sur un rail différent de celui qui a massifié le paiement numérique indien, avec un partenaire unique et une couverture commerciale encore lacunaire. C'est peu. C'est aussi le seul chemin réaliste dans un marché où les marges se discutent au point de base près.
Les prochaines semaines diront si les premiers clients Axis Bank trouvent le service fluide, si les commerçants voient un intérêt à l'activer, et si d'autres banques finissent par signer. En attendant, l'Inde continue de payer comme elle l'entend : vite, souvent, et le plus souvent sans passer par une carte.