Inde Report Frais Paiements UPI Après Pression Commerçants
Imaginez un système de paiements numériques tellement ancré dans le quotidien que des milliards de transactions s’y effectuent chaque mois, sans le moindre frais pour les commerçants. En Inde, ce scénario n’est pas une utopie : c’est la réalité d’UPI, l’interface de paiements unifiée qui a transformé l’économie locale. Pourtant, au moment où les autorités s’apprêtaient à introduire une commission de 0,4 % sur certaines opérations, un tollé général a forcé un report spectaculaire. Ce revirement, annoncé juste avant la saison des fêtes, révèle les tensions entre innovation technologique et équilibre économique.
Un report stratégique face à la pression des marchands
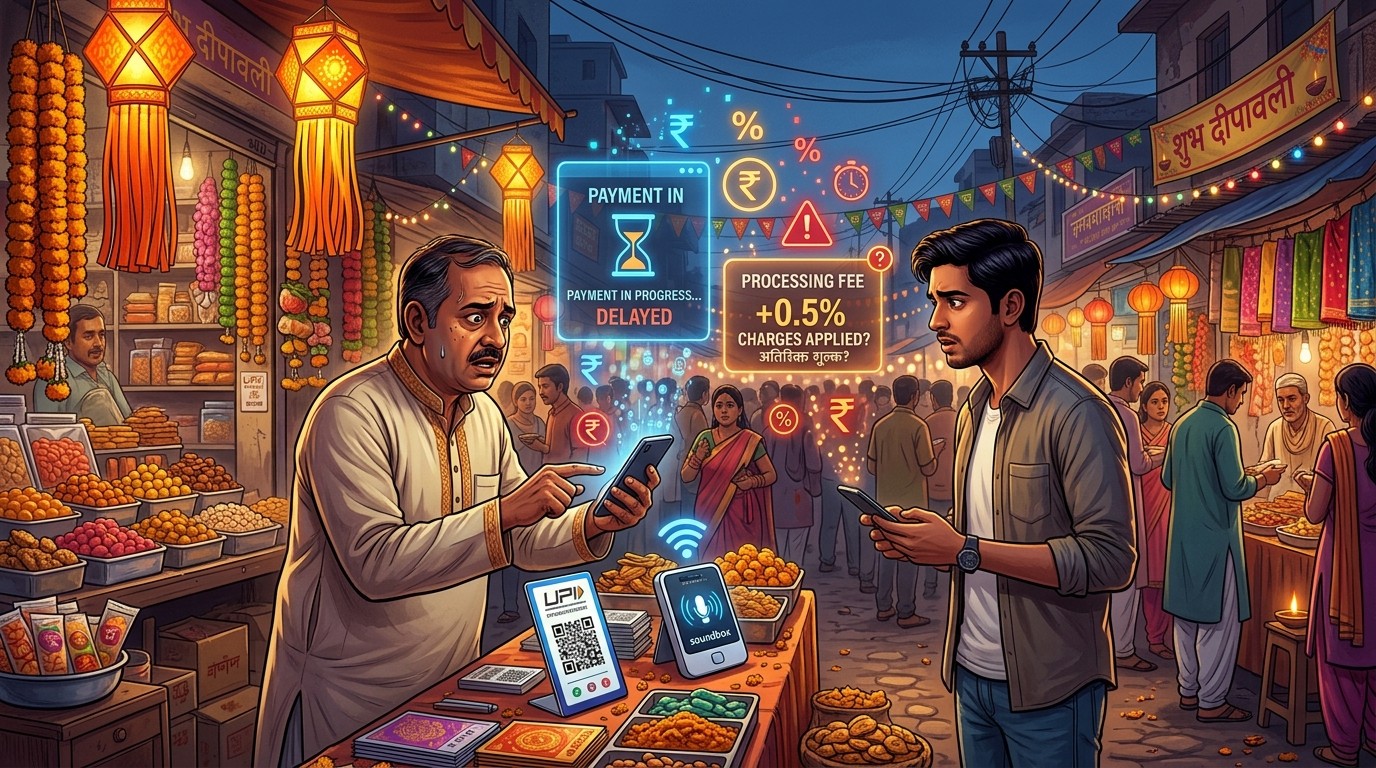
Le National Payments Corporation of India, plus connu sous l’acronyme NPCI, a officialisé ce mardi le report de l’application des frais initialement prévue pour le 15 octobre. La raison invoquée ? La période de Diwali, l’une des plus grandes fêtes commerciales du pays, où les volumes de transactions explosent. Les commerçants, des petits détaillants aux stations-service, avaient multiplié les mises en garde : certains menaçaient purement et simplement de refuser les paiements via UPI.
Cette décision n’est pas anodine. Depuis des années, le gouvernement indien a misé sur la gratuité pour populariser les paiements numériques et réduire la dépendance au cash. Le résultat parle de lui-même : en septembre seul, le réseau a traité plus de 24 milliards d’opérations pour une valeur totale avoisinant les 305 milliards de dollars. Un succès massif qui place l’Inde parmi les leaders mondiaux de la finance digitale.
Pourquoi les frais étaient-ils envisagés ?
Derrière cette mesure se cachait une réalité économique incontournable. Faire tourner un réseau aussi vaste coûte cher. Selon les estimations du NPCI, le budget annuel nécessaire pour maintenir l’infrastructure, assurer la cybersécurité et lutter contre la fraude atteint environ 2,1 milliards de dollars. Les banques et les fournisseurs de services, parmi lesquels figurent des géants comme Google Pay et PhonePe, réclamaient depuis longtemps un mécanisme pour récupérer une partie de ces dépenses.
La proposition consistait à appliquer une commission de 0,4 % uniquement sur les transactions marchandes dépassant 2 000 roupies, soit environ 21 dollars. Les petits commerçants réalisant moins de 100 000 roupies de volume mensuel étaient exonérés, et un plafond de 300 roupies limitait le montant maximal prélevé. L’idée était de redistribuer ces recettes entre les acteurs de l’écosystème pour financer les serveurs, la prévention des fraudes et le support technique.
Les banques et les entreprises de paiement ont longtemps plaidé pour un modèle économique viable face à la croissance exponentielle des volumes.
– Analyse du secteur des paiements numériques en Inde
Le rôle central d’UPI dans la transformation digitale
Avant 2020, les frais existaient déjà. C’est le gouvernement qui les a purement et simplement supprimés pour accélérer l’adoption. Cette politique a permis à des applications comme Google Pay, PhonePe et Paytm de conquérir des centaines de millions d’utilisateurs. Aujourd’hui, UPI n’est plus seulement un outil de paiement : c’est un pilier de l’inclusion financière, permettant même aux zones rurales d’accéder à des services bancaires modernes.
Le succès s’étend désormais au-delà des frontières. Grâce à sa filiale internationale créée en 2020, le réseau est déjà opérationnel à Singapour, aux Émirats arabes unis et en France. Cette expansion illustre l’ambition indienne de exporter son modèle de paiements instantanés et interopérables.
Les craintes légitimes des commerçants
Pour les détaillants, l’introduction de frais, même limités, représentait un changement de paradigme. Beaucoup craignaient que ces coûts soient répercutés sur les prix ou qu’ils découragent l’usage du numérique au profit du cash. Les pompes à essence, particulièrement sensibles aux volumes élevés, avaient fait part de leur inquiétude de manière particulièrement vive.
Cette résistance collective a pesé lourd dans la balance. En reportant l’échéance après Diwali, le NPCI gagne du temps pour dialoguer et éventuellement ajuster le dispositif. Aucune nouvelle date n’a encore été communiquée, laissant planer une incertitude sur le calendrier définitif.
Un équilibre délicat entre gratuité et viabilité
Le débat qui anime actuellement l’Inde touche à une question universelle dans le monde de la fintech : comment financer durablement un service devenu indispensable tout en préservant son accessibilité ? Les subventions publiques ont longtemps compensé les coûts, mais face à des volumes qui ne cessent de croître, ce modèle montre ses limites.
Les acteurs privés insistent sur la nécessité d’investir massivement dans la capacité des serveurs et dans les outils de détection de fraude. Sans revenus récurrents, la qualité du service pourrait à terme se dégrader. Pourtant, le maintien de la gratuité pour les petits montants et les micro-commerçants reste un garde-fou essentiel pour ne pas freiner l’inclusion financière.
Les leçons pour l’écosystème mondial des paiements
Ce qui se joue en Inde intéresse bien au-delà de ses frontières. De nombreux pays observent avec attention le modèle UPI, souvent cité comme un exemple de réussite publique-privée. L’interopérabilité, la rapidité des transactions et l’absence de frais pour l’utilisateur final ont créé un standard difficile à égaler.
Le report des frais rappelle toutefois qu’aucune innovation ne peut s’imposer durablement sans tenir compte des réalités du terrain. Les commerçants ne sont pas de simples utilisateurs : ils constituent le maillon vital de l’adoption. Ignorer leurs préoccupations revient à fragiliser l’ensemble de l’édifice.
Quelles perspectives pour les prochains mois ?
Tout porte à croire que les discussions vont s’intensifier. Le NPCI devra trouver un compromis acceptable : peut-être un seuil plus élevé, des exemptions élargies ou une montée en charge progressive. L’objectif demeure de sécuriser le financement du réseau sans casser la dynamique de croissance exceptionnelle.
Dans le même temps, l’expansion internationale se poursuit. Chaque nouveau pays qui intègre UPI renforce la position de l’Inde comme innovateur en matière de paiements. Cette dimension géopolitique et économique ajoute une couche de complexité à la gestion interne du système.
L’impact sur les start-ups et les acteurs de la fintech
Pour les nombreuses start-ups qui se sont construites autour de l’écosystème UPI, ce report apporte un soulagement temporaire. Les applications de paiement, les solutions de point de vente et les outils d’analyse de transactions dépendent largement de la fluidité et de l’accessibilité du réseau. Toute friction supplémentaire aurait pu ralentir l’innovation.
Les investisseurs suivent de près l’évolution du dossier. Un modèle économique clarifié pourrait rassurer sur la pérennité des revenus, tandis qu’un retour à la gratuité pure et simple continuerait de favoriser la croissance des volumes au détriment de la rentabilité immédiate.
Une décision qui illustre la maturité du marché
Loin d’être un simple report administratif, cette décision témoigne de la maturité atteinte par le marché indien des paiements numériques. Les autorités ont su écouter les retours du terrain et adapter le calendrier en conséquence. Cette flexibilité est rare dans des projets d’infrastructure nationale d’une telle ampleur.
Elle rappelle aussi que la technologie, aussi avancée soit-elle, reste au service de la société. Les 24 milliards de transactions mensuelles ne sont pas qu’une statistique : elles représentent des millions de commerçants et de consommateurs qui ont intégré le numérique dans leur vie quotidienne. Protéger cette confiance demeure prioritaire.
Vers un nouveau modèle de financement ?
À moyen terme, plusieurs pistes se dessinent. Certaines voix évoquent la possibilité de tarifs différenciés selon les secteurs, d’autres imaginent des contributions volontaires ou des partenariats public-privé renforcés. L’essentiel sera de préserver le caractère quasi universel d’UPI tout en assurant sa solidité technique et financière.
Le report après Diwali offre une fenêtre de dialogue précieuse. Les semaines et mois à venir diront si un consensus peut émerger. En attendant, le système continue de battre des records, prouvant une fois de plus que la gratuité a été un puissant accélérateur d’adoption.
Ce chapitre de l’histoire des paiements numériques en Inde n’est pas clos. Il illustre parfaitement les défis auxquels font face les grandes infrastructures technologiques lorsqu’elles passent du stade de l’innovation pure à celui de la viabilité économique. L’Inde, une fois de plus, montre la voie en cherchant un équilibre pragmatique entre ambition et réalisme.
Les yeux du monde restent rivés sur ce laboratoire grandeur nature. Si le pays parvient à concilier gratuité pour le plus grand nombre et financement durable pour les opérateurs, il pourrait offrir un modèle reproductible à d’autres économies émergentes. Pour l’heure, le report des frais donne un peu de répit aux commerçants et laisse le temps aux décideurs de peaufiner une solution acceptable pour tous.