Trois Tendances Clés Du Rapport FinTech Québec 2026
Et si demain un agent intelligent pouvait non seulement chercher le meilleur produit pour vous, mais aussi le commander, le payer et gérer le remboursement sans que vous ayez à lever le petit doigt ? Cette vision, longtemps réservée aux démonstrations technologiques, commence à se concrétiser. Le tout nouveau rapport 2026 de Station FinTech Montréal, réalisé avec Fathom4sight et présenté lors du Canada FinTech Forum, dresse un portrait précis de ce basculement. Au Québec, l’écosystème FinTech avance, mais il doit maintenant répondre à des questions cruciales de standards, d’interopérabilité et de financement. Voici une lecture approfondie des trois tendances qui méritent vraiment d’être suivies de près.
Le Commerce Agentique Redéfinit Les Règles Du Jeu
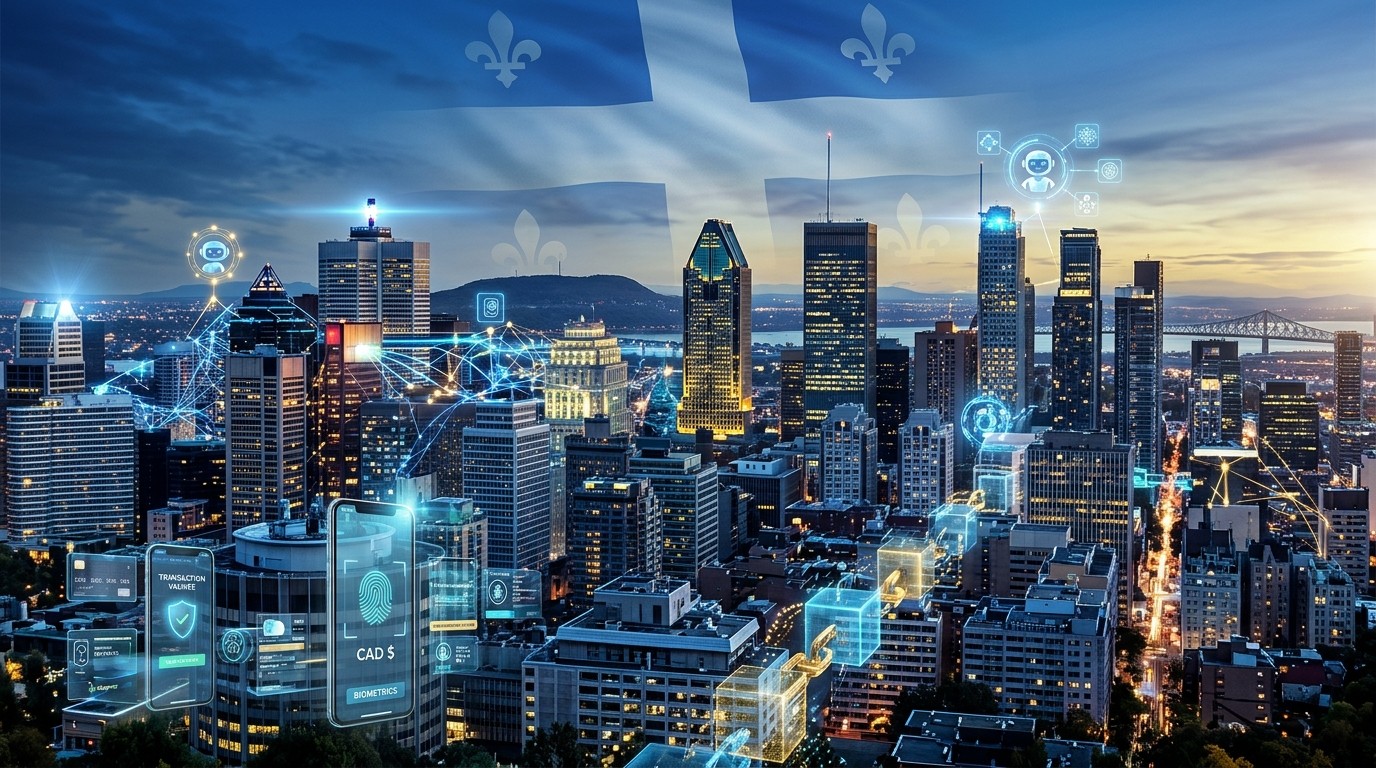
Le commerce agentique désigne ces transactions où un système d’intelligence artificielle agit pour le compte d’un consommateur, de la découverte du produit jusqu’au règlement final. Ce n’est plus seulement une promesse marketing. Les géants des paiements et les géants de la tech construisent déjà les couches techniques nécessaires. Le rapport souligne que l’architecture n’est pas encore stabilisée. Plusieurs protocoles émergent en parallèle, chacun traitant une partie du problème.
En avril 2025, Mastercard lançait Agent Pay, un cadre basé sur des jetons de réseau et une authentification biométrique. Visa répondait le lendemain avec Intelligent Commerce, qui mise aussi sur la tokenisation et la personnalisation. Quelques mois plus tard, Google publiait son Agent Payments Protocol. Visa lançait ensuite un Trusted Agent Protocol, soutenu notamment par Nuvei, entreprise fondée à Montréal. OpenAI et Stripe proposaient l’Agentic Commerce Protocol, tandis que Google et Shopify avançaient avec le Universal Commerce Protocol. Même le monde des crypto-monnaies s’est invité avec x402, centré sur des règlements instantanés on-chain.
Ces initiatives couvrent des fonctions distinctes : orchestration du paiement, délégation d’autorité, vérification de l’identité de l’agent et règlement final. Le problème, c’est que ces protocoles se chevauchent parfois. Les commerçants se retrouvent face à un choix difficile : lesquels supporter en priorité ? Le rapport le résume clairement : le marché a standardisé avant d’avoir vraiment stabilisé les bases.
La véritable avancée du commerce agentique ne réside pas dans le fait que l’IA puisse prendre des décisions, mais dans la construction d’écosystèmes qui permettent à ces décisions de se transformer en transactions de confiance.
– Surinderjit Kaur Bhatti, Fathom4sight
Cette course aux protocoles n’est pas anodine. Elle dessine déjà les contours du prochain cycle d’innovation dans les services financiers. Les entreprises qui réussiront à s’y positionner tôt auront un avantage concurrentiel net. Celles qui attendront trop longtemps risquent de devoir s’adapter à des standards imposés par d’autres.
L’Interopérabilité Devient Le Prochain Défi Majeur
Construire plusieurs protocoles en même temps crée forcément de la friction. Comment un commerçant ou une institution financière peut-elle accepter des paiements initiés par des agents différents sans multiplier les développements techniques ? Le rapport 2026 montre que l’industrie commence à chercher des solutions de coordination.
En avril 2026, Google a fait un geste symbolique fort en donnant son Agent Payments Protocol à la FIDO Alliance, un organisme de normalisation neutre. L’objectif était clair : garder le protocole indépendant de toute plateforme dominante. Visa a de son côté lancé Intelligent Commerce Connect, une intégration unique destinée à permettre aux marchands d’accepter des paiements agentiques sur plusieurs réseaux de cartes.
Ces initiatives vont dans le bon sens. Elles ne résolvent pourtant pas tout. Le modèle économique du commerce agentique reste encore fragile. OpenAI a fermé Instant Checkout en mars, une fonctionnalité qui permettait d’acheter directement dans ChatGPT. Les raisons avancées concernaient des données de prix et de stocks imprécises. L’entreprise a recentré son outil sur la découverte de produits. Cet épisode montre que la promesse commerciale n’est pas encore pleinement prouvée.
L’interopérabilité technique est donc nécessaire, mais insuffisante. L’adoption dépendra aussi de la capacité des entreprises à investir dans ces nouvelles capacités. C’est précisément là que le Québec se trouve confronté à une réalité plus terre-à-terre.
Le Capital Trace La Ligne De Partage Au Québec
L’écosystème FinTech québécois continue de grandir. Le rapport dénombre désormais 296 entreprises, contre 294 l’année précédente. Trente d’entre elles se classent dans le secteur de l’IA et des données. Plus largement, la majorité des FinTech de la province intègrent déjà l’intelligence artificielle dans leurs opérations ou leurs offres. Le Québec dispose d’atouts solides : des institutions financières importantes et un écosystème de recherche en IA reconnu mondialement.
Pourtant, la capacité à participer pleinement à la prochaine phase des services financiers propulsés par l’IA dépend en partie de qui peut se permettre d’investir. Les levées de fonds ont rebondi en 2026. Les entreprises québécoises ont collectivement levé 615 millions de dollars, contre seulement 161 millions en 2025. Ce montant se rapproche des niveaux observés en 2022.
Le rapport met toutefois en lumière un écart important. Parmi les organisations qui consacrent plus de 100 000 dollars américains par an à l’IA, 62 % ont atteint un stade avancé de maturité. Le même pourcentage déclare une rentabilité plus élevée liée à l’IA, contre seulement 39 % pour celles qui investissent moins. Ces chiffres n’établissent pas une relation de cause à effet stricte, mais ils suggèrent une corrélation nette entre l’intensité de l’investissement et les résultats obtenus.
Beaucoup de plus petites entreprises comprennent le potentiel de l’IA. Elles manquent simplement des ressources pour accélérer. Face à cette réalité, les banques de développement commencent à associer financement et accompagnement. Les institutions établies jouent aussi un rôle croissant comme pourvoyeurs de capital.
L’investissement en IA entre dans une nouvelle phase. Ce qui était autrefois principalement piloté par le capital-risque est de plus en plus façonné par les institutions financières, les banques de développement et les bilans des grandes entreprises. Ce changement montre que l’IA n’est plus une simple tendance technologique émergente. Elle devient une priorité économique stratégique.
– Samy Bjaiji, Finance Montréal
Le fossé de commercialisation reste large. Les données de Mila et d’Inovia Capital rappellent que le Canada produit environ 10 % des meilleurs talents de recherche en IA dans le monde, tout en n’attirant que moins de 2 % du capital-risque mondial dans ce domaine. Transformer cette force de recherche en entreprises durables exige des investissements soutenus bien au-delà des premiers stades.
Ce Que Cela Signifie Pour L’Écosystème Local
Le rapport 2026 ne se contente pas de dresser un état des lieux. Il dessine une trajectoire. Le commerce agentique force l’industrie à repenser les règles de confiance et de transaction. L’interopérabilité devient la condition pour que ces nouvelles règles se généralisent. Et le capital détermine qui pourra réellement participer à cette transformation.
Pour les start-ups québécoises, le message est double. D’un côté, la proximité avec un écosystème de recherche de classe mondiale et des institutions financières solides constitue un avantage. De l’autre, le passage de l’expérimentation à des capacités matures demande des moyens que le capital-risque traditionnel ne fournit plus seul. Les banques de développement, les grands groupes et les holdings vont probablement jouer un rôle plus important dans les années à venir.
Cette évolution n’est pas propre au Québec. Elle reflète une tendance mondiale où l’IA quitte le statut de technologie émergente pour devenir une infrastructure stratégique. Les organisations qui réussiront seront celles capables d’aligner vision technologique, standards ouverts et capacités d’investissement.
Les Enjeux Concrets Pour Les Entreprises
Plusieurs questions pratiques se posent déjà. Quels protocoles privilégier aujourd’hui sans risquer d’être enfermé demain ? Comment mutualiser les investissements techniques liés à l’interopérabilité ? Comment les plus petites structures peuvent-elles accéder à des financements adaptés pour passer de l’expérimentation à l’industrialisation ?
Le rapport suggère que la réponse passera par davantage de collaboration. Les institutions financières, les fintechs et les acteurs publics ont intérêt à construire ensemble des briques communes plutôt que de multiplier les solutions isolées. Les organismes de normalisation comme la FIDO Alliance peuvent jouer un rôle utile en garantissant la neutralité des standards.
Sur le plan du capital, le déplacement progressif vers des sources plus patientes et plus stratégiques pourrait aider à combler le fossé de commercialisation. Les entreprises qui sauront démontrer une feuille de route claire vers la maturité de l’IA auront sans doute plus de facilité à convaincre ces nouveaux financeurs.
Un Moment De Transition Décisif
Le rapport 2026 arrive à un moment charnière. Les protocoles se multiplient, les premiers cas d’usage apparaissent, mais le modèle économique reste à prouver. Au Québec, l’écosystème a prouvé sa capacité à croître en nombre d’entreprises et à rebondir en matière de financement. La question est maintenant de savoir s’il saura transformer sa force de recherche en avantage commercial durable.
Les trois tendances identifiées – course aux protocoles du commerce agentique, montée de l’interopérabilité et rôle déterminant du capital – ne sont pas isolées. Elles s’influencent mutuellement. Sans standards qui fonctionnent ensemble, l’adoption reste limitée. Sans capital suffisant, même les meilleures idées peinent à franchir le stade du prototype. Et sans vision claire sur les règles du jeu, les investissements risquent d’être mal orientés.
Station FinTech Montréal et Fathom4sight ont livré un document utile, précis et ancré dans les réalités du terrain. Pour les dirigeants, les investisseurs et les décideurs publics, il offre une base solide pour orienter les prochains choix. Le commerce agentique n’attend pas. Les entreprises qui s’y préparent dès maintenant seront celles qui en tireront le plus de valeur demain.
Dans un environnement où l’intelligence artificielle devient progressivement une infrastructure économique, le Québec dispose encore d’une fenêtre d’opportunité. La saisir demandera de la vision, de la coordination et des moyens. Les prochaines années diront si l’écosystème a su transformer ses atouts en leadership réel sur l’un des fronts les plus dynamiques de la finance mondiale.