Wealthsimple Lance Penny Son Assistant Ia Financier
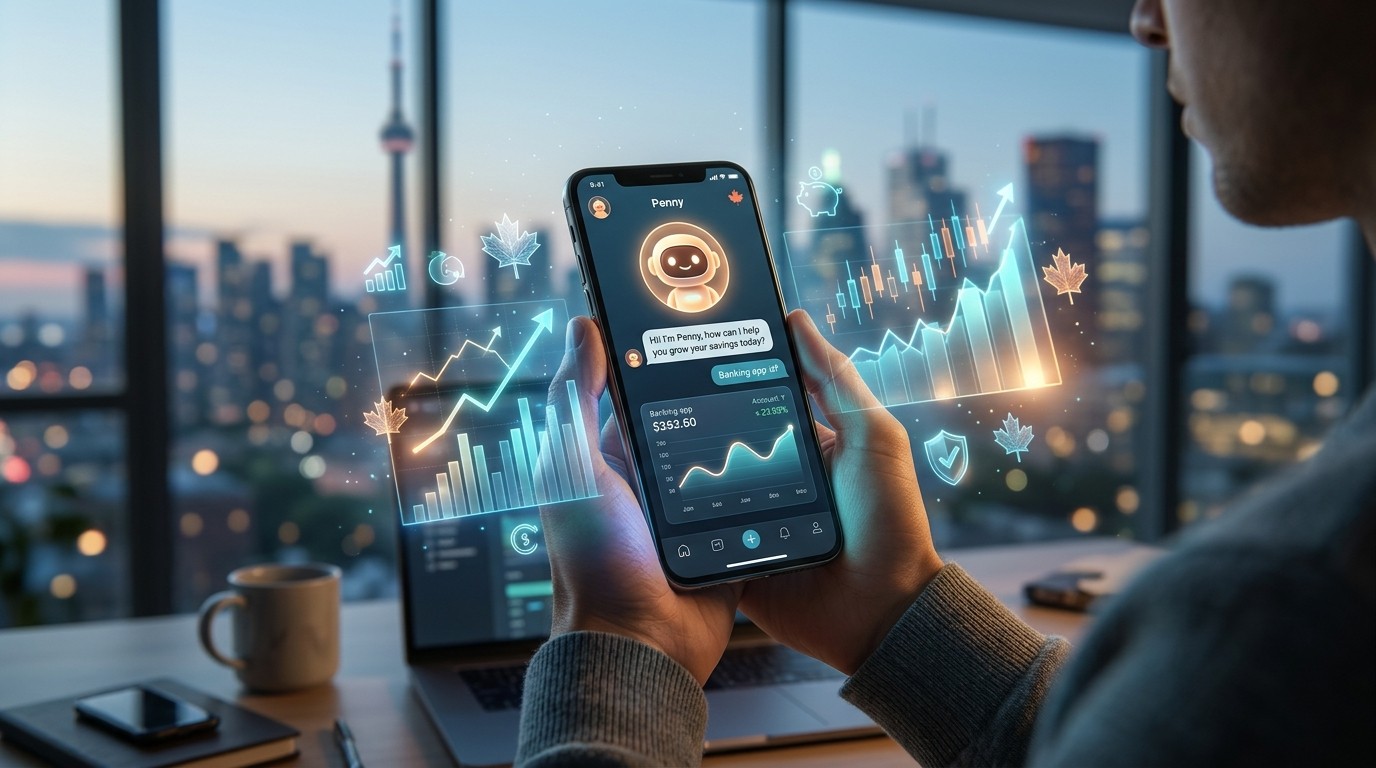
Et si gérer son argent devenait aussi simple que de discuter avec un ami bien informé ? C’est exactement la promesse que vient de formuler Wealthsimple, la fintech torontoise qui ne cesse de bousculer le paysage financier canadien. Lors de son quatrième événement Wealthsimple Presents, organisé à la Massey Hall de Toronto, l’entreprise a dévoilé une douzaine de nouveautés majeures, dont un assistant d’intelligence artificielle baptisé Penny. Derrière ce nom engagé se cache une ambition claire : permettre à chaque Canadien de mieux comprendre, piloter et faire fructifier son patrimoine sans friction.
Une Ambition Qui S’Étend À Tous Les Fronts
Wealthsimple n’est plus seulement une plateforme d’investissement simplifiée. Avec plus de quatre millions de clients et 169 milliards de dollars d’actifs sous administration, la société a prouvé qu’elle pouvait rivaliser avec les grandes banques traditionnelles. Sa récente levée de fonds de 425 millions de dollars canadiens, valorisant l’entreprise à 13,8 milliards, lui donne désormais les moyens d’accélérer encore davantage. Cette injection de capital arrive à point nommé pour soutenir le déploiement massif de nouvelles fonctionnalités bancaires, d’investissement et surtout d’intelligence artificielle.
Lors de la présentation intitulée « Something Good Is Going to Happen », les dirigeants ont insisté sur une idée simple mais puissante : l’optimisme ne suffit plus. Il faut aussi de l’agence, c’est-à-dire la capacité d’agir concrètement pour améliorer sa situation. Et c’est précisément ce que Penny doit offrir.
Penny, L’Assistant Qui Parle Finances
Penny n’est pas un simple chatbot. Disponible progressivement d’ici fin 2026 ou début 2027, cet assistant intégré directement dans l’application permettra aux utilisateurs de poser des questions sur leur situation financière, d’initier des virements, de planifier des cotisations ou même de préparer des ordres de bourse. Tout cela avec une particularité essentielle : chaque action importante nécessite une validation manuelle de l’utilisateur. Wealthsimple refuse ainsi de céder le contrôle total à une machine, même intelligente.
C’est vraiment la première fois que nous pouvons rencontrer les Canadiens et avoir cette conversation en tête-à-tête avec eux, d’une certaine manière.
– Sam Newman-Bremang, directeur principal et responsable des produits IA chez Wealthsimple
Cette approche se démarque nettement des craintes actuelles autour des agents IA tiers. Alors que les grandes banques canadiennes multiplient les mises en garde contre le partage de ses identifiants bancaires avec des outils externes, Wealthsimple a choisi une voie intermédiaire. Penny reste interne et contrôlée. Pour ceux qui souhaitent aller plus loin avec des modèles comme Claude ou ChatGPT, la fintech travaille sur des connexions sécurisées où l’utilisateur conserve la main sur les données partagées et valide chaque opération.
Le message est clair : l’intelligence artificielle doit simplifier la vie, pas créer de nouveaux risques. En gardant l’humain dans la boucle, Wealthsimple tente de rassurer tout en innovant.
Une Application Mobile Entièrement Repensée
Parallèlement à Penny, la société a annoncé une refonte complète de son application mobile, réalisée en collaboration avec l’équipe de Fey. Prévue pour début 2027 sur iOS et Android, cette nouvelle version se veut extrêmement personnalisable et nettement plus rapide. L’objectif est de transformer l’expérience utilisateur en quelque chose de fluide, presque intuitif, où chaque client peut adapter l’interface à ses propres habitudes et priorités.
Cette reconstruction depuis zéro traduit une volonté de ne plus se contenter d’améliorations incrémentales. Wealthsimple veut offrir un outil digne des meilleures applications grand public tout en restant centré sur la finance.
Wealthsimple Pro : La Porte Ouverte Aux Traders Avertis
Jusqu’ici, la force de Wealthsimple résidait dans sa simplicité. Mais la base d’utilisateurs a évolué. De plus en plus de clients sophistiqués réclamaient des outils plus puissants. La réponse s’appelle Wealthsimple Pro, une suite de trading avancée distincte de la plateforme principale. Disponible en version bêta dès la fin novembre, elle permettra d’exécuter des ordres plus rapidement et d’accéder à des fonctionnalités techniques jusqu’alors absentes de l’écosystème.
Nous nous sommes historiquement concentrés sur la simplicité et la facilité d’utilisation, mais à mesure que notre base de traders sophistiqués a grandi, ils ont exigé ce produit.
– Swapnil Parikh, vice-président des produits d’investissement
Cette évolution marque un tournant stratégique. Wealthsimple ne se contente plus de démocratiser l’investissement. Elle commence à s’adresser aussi à ceux qui veulent aller plus loin, sans pour autant abandonner son ADN accessible.
Nouveautés Bancaires Et Produits Entreprise
Le volet bancaire n’est pas en reste. Une carte de crédit Business sans frais de change et offrant 1 % de cashback devrait arriver début 2027. Destinée aux entreprises, elle s’inscrit dans une stratégie plus large visant à conquérir le segment professionnel, en forte croissance. Wealthsimple multiplie également les options pour les familles et les sociétés, poursuivant le mouvement amorcé lors des précédents événements.
Parmi les autres annonces, on retrouve des cartes virtuelles temporaires avec des plafonds définis, idéales pour limiter les risques lorsque l’on donne accès à un agent IA. Ces outils de contrôle granulaire s’intègrent parfaitement dans la philosophie de sécurité défendue par la firme.
Crypto, Options Et Stablecoin Canadien
Wealthsimple ne néglige pas non plus le marché des actifs numériques. La société prévoit de proposer un stablecoin en dollars canadiens, baptisé CADD, sous réserve d’approbation réglementaire finale. Elle lance également des futures perpétuels, des options en dollars canadiens sans commission et d’autres instruments destinés à enrichir l’offre crypto déjà présente sur la plateforme.
Ces ajouts montrent une volonté claire de couvrir l’ensemble du spectre financier moderne, des placements classiques aux produits plus spéculatifs, tout en restant ancré dans l’écosystème canadien.
Un Contexte Réglementaire Favorable
Le timing de ces annonces coïncide avec une évolution importante du cadre réglementaire. Le gouvernement canadien a récemment publié un projet de règlement visant à interdire aux banques de facturer des frais de transfert, souvent autour de 150 dollars, lorsque les clients changent d’établissement. Wealthsimple, qui milite depuis des années pour cette mesure, s’est réjouie de cette avancée. Elle devrait faciliter considérablement le basculement des clients vers des alternatives plus modernes.
Cette décision politique renforce la position des fintechs face aux géants traditionnels et ouvre la voie à une concurrence plus saine sur le marché canadien des services financiers.
Une Vision Globale De La Finance Quotidienne
Ce qui frappe dans cette quatrième édition de Wealthsimple Presents, c’est la cohérence de la vision. Après s’être attaqué aux cartes de crédit, aux comptes chèques, aux outils d’investissement avancés et aux solutions familiales, l’entreprise concentre désormais ses efforts sur l’expérience utilisateur et l’intelligence artificielle. Penny n’est pas un gadget isolé. Il s’agit du fil conducteur qui doit relier l’ensemble des produits et rendre la gestion financière véritablement conversationnelle.
En réunissant 1 000 personnes en présentiel et 700 000 inscrits en ligne, l’événement a démontré l’engouement autour de la marque. Les dirigeants en ont profité pour rappeler leur mission : rendre la gestion de l’argent plus simple, plus accessible et plus intelligente pour le plus grand nombre.
La concurrence ne reste pas inactive. Questrade, autre acteur torontois important, travaille également à moderniser sa plateforme à l’ère de l’IA. Mais Wealthsimple semble pour l’instant garder une longueur d’avance grâce à son rythme d’innovation soutenu et à sa capacité à combiner simplicité et sophistication.
Ce Que Cela Change Pour Les Utilisateurs
Concrètement, un client Wealthsimple pourra bientôt demander à Penny d’analyser sa capacité d’épargne, de préparer un virement automatique vers un compte d’épargne libre d’impôt ou de lui expliquer l’impact d’un nouvel investissement. Il pourra aussi basculer vers Wealthsimple Pro lorsqu’il voudra trader de façon plus active, tout en gardant ses avoirs sous le même toit. Les entreprises, de leur côté, bénéficieront d’outils bancaires adaptés sans frais de change prohibitifs.
Cette approche « tout-en-un » constitue l’un des principaux atouts de la plateforme. En centralisant banque, investissement, crypto et désormais intelligence artificielle, Wealthsimple réduit les frictions et renforce la fidélité de ses clients.
Les Défis Qui Restent À Relever
Malgré l’enthousiasme, plusieurs questions demeurent. La fiabilité de Penny sur le long terme, la capacité de l’entreprise à maintenir un haut niveau de sécurité face à des menaces toujours plus sophistiquées, et l’acceptation par le régulateur de certains produits comme le stablecoin CADD seront des points à surveiller. L’intégration d’agents IA externes, même contrôlée, devra également prouver sa solidité.
Wealthsimple a toujours misé sur la transparence et la confiance. La manière dont elle gérera ces enjeux déterminera en grande partie si Penny deviendra un véritable standard ou restera une fonctionnalité parmi d’autres.
Une Fintech Qui Redéfinit Les Règles
En définitive, cette série d’annonces confirme que Wealthsimple n’entend pas se contenter d’occuper une niche. Elle veut devenir le point d’entrée unique pour la vie financière des Canadiens. En combinant une levée de fonds massive, un assistant IA pensé pour la sécurité et une gamme de produits en constante expansion, la société envoie un signal fort à l’ensemble du secteur.
Le message adressé aux grandes banques est limpide : l’innovation n’attend plus. Les clients veulent des outils modernes, personnalisés et intelligents. Et Wealthsimple, avec Penny et ses nouvelles fonctionnalités, semble déterminée à les leur offrir. Reste à voir comment le marché répondra à cette offensive tous azimuts dans les mois qui viennent.
Une chose est certaine : la conversation autour de l’argent vient de changer de nature. Elle devient plus naturelle, plus accessible et, potentiellement, beaucoup plus efficace. Pour des millions de Canadiens, ce basculement pourrait bien marquer le début d’une nouvelle relation avec leurs finances.