Grindr Achète Freddie, Startup De Télésanté, 250 Millions
Que se passe-t-il quand une application de rencontres décide d'acheter une clinique virtuelle plutôt qu'un nouveau filtre photo ? Le 30 septembre 2026, Grindr a annoncé son intention de reprendre PurposeMed, maison mère de Freddie, pour 250 millions de dollars américains, soit environ 356 millions de dollars canadiens. L'opération, attendue au quatrième trimestre, ne se limite pas à un chèque. Elle déplace le centre de gravité d'un géant du dating vers le dépistage, la prophylaxie et la pharmacie. Derrière le chiffre, une question simple : une appli peut-elle vraiment rapprocher la prévention du VIH de ceux qui en ont le plus besoin ?
Un rachat qui déplace le curseur du dating vers la clinique
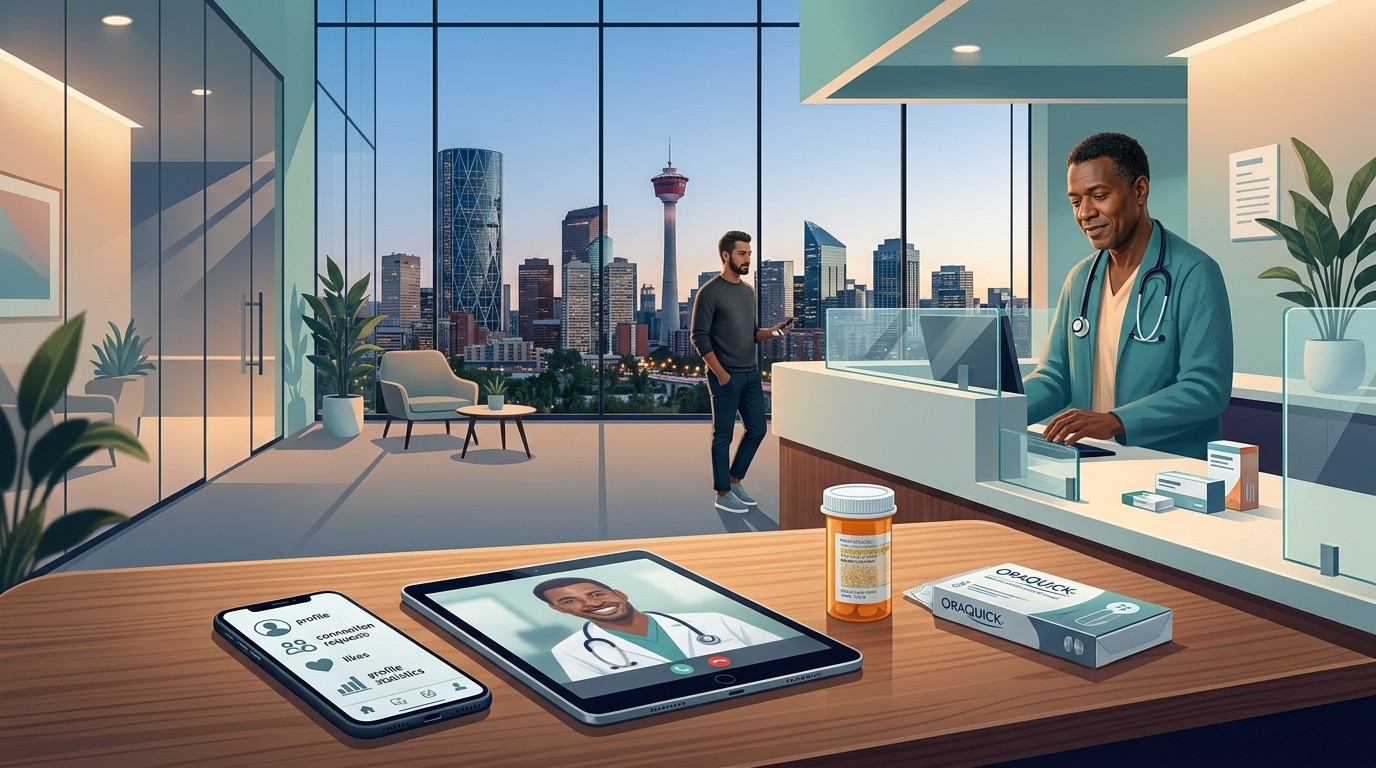
Freddie n'est pas née dans une tour de la Silicon Valley. La société a été fondée en 2020 à Calgary, au sein d'un groupe plus large, PurposeMed, lancé un an plus tôt. Son métier tient en une promesse concrète : rendre le test VIH et l'accès aux traitements préventifs moins lourds, moins stigmatisants, plus rapides. Grindr, de son côté, connaît déjà l'audience. L'idée du rapprochement est donc moins mystérieuse qu'il n'y paraît. L'un a le flux, l'autre a le parcours de soins.
Le communiqué place Freddie dans Woodwork, la branche santé ouverte par Grindr l'année précédente. Ce n'est pas un simple logo ajouté en bas d'écran. Le groupe veut intégrer l'activité, pas seulement la détenir. George Arison, directeur général de Grindr, a lié ce choix à une histoire collective.
Pour des générations d'hommes gays, le VIH a façonné la manière de penser l'intimité, les relations et l'avenir. Aujourd'hui, les outils pour l'empêcher existent. Les nouvelles infections devraient être proches de zéro, et c'est ce vers quoi nous tendons.
– George Arison, directeur général de Grindr
La phrase est volontairement ambitieuse. Elle rappelle que la technique médicale a avancé plus vite que l'organisation des soins. La PrEP, prophylaxie pré-exposition, peut réduire jusqu'à 99 % le risque de transmission lors d'un rapport sexuel lorsqu'elle est prise correctement. Le goulet n'est plus seulement la molécule. C'est l'ordonnance, le suivi, la pharmacie, la confiance.
Ce que couvre vraiment le prix de 250 millions
Le montage n'est pas un paiement unique et sec. Grindr prévoit 190 millions de dollars en numéraire et 60 millions en actions ordinaires. Une contrepartie additionnelle en cash, payable en 2028, dépendra des résultats de Freddie en 2027. Autrement dit, une partie du prix reste conditionnelle. C'est un signal classique : l'acheteur paie la base, puis une prime si la croissance tient.
Ce type de clause change la lecture du deal. Elle protège Grindr si l'intégration ralentit. Elle garde aussi une incitation pour les équipes qui restent. Freddie ne change pas de métier du jour au lendemain. Sa direction continuera de construire l'offre, aux côtés du nouveau propriétaire. Le calendrier vise une clôture avant la fin de 2026, sous réserve des conditions habituelles d'une opération de cette taille.
- 190 millions USD versés en liquidités à la clôture prévue.
- 60 millions USD réglés en actions Grindr, ce qui aligne une partie du prix sur le cours.
- Un complément en cash en 2028, indexé sur la performance 2027 de Freddie.
- Une intégration visée dans Woodwork, et non une filiale laissée en vitrine.
Pourquoi Calgary compte dans cette histoire
Le parcours de Freddie dit quelque chose du tissu entrepreneurial des Prairies. La société a été soutenue par le True North Fund, BDC Capital et Panache Ventures. Ces noms ne font pas la une des grandes levées américaines, mais ils ont permis à une clinique virtuelle de passer du marché canadien à une présence dans les cinquante États américains dès 2024. Téléconsultation encadrée par des médecins, tests, opérations de pharmacie, accompagnement des patients : le périmètre n'est plus celui d'une jeune pousse locale.
Cette expansion explique une partie du prix. Acheter une marque déjà capable d'opérer des deux côtés de la frontière évite des années de licences, de réseaux de prescripteurs et de logistique. Pour un groupe coté qui veut sortir de la seule dépendance aux abonnements et à la publicité, le temps gagné a une valeur. Grindr présente d'ailleurs l'opération comme une diversification du modèle, pas comme un simple geste d'image.
PurposeMed se scinde, Freddie reste
Le groupe repris n'est pas un produit unique. PurposeMed a développé trois sociétés. Freddie porte la prévention et le suivi liés au VIH. Frida propose une clinique virtuelle d'évaluation du TDAH. Foria s'adresse aux soins d'affirmation de genre. À la clôture, Frida et Foria doivent devenir des entités indépendantes. Grindr ne conserve que Freddie et les services de pharmacie d'affirmation de genre de PurposeMed.
Ce découpage est plus révélateur qu'un slogan. L'acheteur ne prend pas tout le portefeuille santé. Il choisit ce qui touche directement son audience et ce qui peut s'adosser à une pharmacie déjà rodée. Hussein Moloo, directeur général et cofondateur de Freddie et de PurposeMed, a présenté le rapprochement comme un moyen d'élargir la portée de la mission. L'usage de la PrEP progresse chez les hommes gays et bisexuels, mais l'accès reste inégal. L'audience mondiale de Grindr, selon lui, peut ouvrir un canal plus large vers l'information, le dépistage et le traitement.
La portée de Grindr dans la communauté LGBTQ+ mondiale peut permettre un accès plus large à la PrEP, ainsi qu'à l'éducation et aux services qui l'accompagnent.
– Hussein Moloo, directeur général et cofondateur de Freddie et PurposeMed
Ce que change une appli quand elle devient un point d'entrée soins
Le scénario le plus optimiste est linéaire. Une personne ouvre l'application, voit une information claire sur le dépistage, démarre un parcours, obtient une consultation, reçoit un traitement, reste suivie. Le scénario réel est plus rugueux. Il faut le consentement, la confidentialité, des professionnels habilités, une pharmacie capable de livrer, et une frontière nette entre recommandation et pression commerciale. La santé sexuelle ne se pilote pas comme une campagne d'abonnement.
C'est là que le détail de l'intégration comptera plus que le montant. Si Woodwork se contente d'afficher un bouton, l'effet restera marginal. Si le parcours reprend la mécanique déjà construite par Freddie, avec médecin, test et pharmacie, l'audience peut devenir un vrai levier. La différence se mesure en délais, en taux de suivi, en continuité d'ordonnance, pas en nombre de vues.
Trois tensions méritent d'être gardées en tête, sans dramatiser le dossier.
- Confiance. Une appli de rencontres détient déjà des données sensibles. Y adosser un dossier de santé exige une séparation stricte des usages.
- Accès réel. Être visible dans cinquante États ne garantit pas le même délai, le même remboursement ni la même disponibilité de la PrEP.
- Indépendance clinique. Le prescripteur doit rester un soignant, pas un canal marketing déguisé.
Un signal pour les startups santé canadiennes
Au-delà de Freddie, l'opération envoie un message aux fondateurs qui construisent des cliniques virtuelles depuis Calgary, Montréal ou Toronto. Une spécialisation étroite, bien opérée, peut valoir davantage qu'une plateforme généraliste. Ici, le cœur du prix porte sur le VIH, la PrEP et une pharmacie ciblée. Le reste du groupe est détaché. Les acheteurs stratégiques, surtout ceux qui possèdent déjà une audience, cherchent un maillon manquant, pas un catalogue entier.
Le financement canadien a joué son rôle de rampe. True North Fund, BDC Capital et Panache Ventures ont accompagné une société capable, six ans après sa création, d'attirer un acquéreur international. Cela ne fait pas de chaque medtech des Prairies une cible à neuf chiffres. Cela montre toutefois qu'un produit clinique, une exécution transfrontalière et une marque claire peuvent suffire à sortir du seul circuit des levées successives.
Pour Grindr, le pari est symétrique. Les abonnements et la publicité restent le socle historique. La santé peut lisser le revenu, à condition que le coût d'acquisition d'un patient reste inférieur à la valeur du suivi. La clause liée à 2027 sert précisément à vérifier cette équation avant de solder le prix. Si Freddie accélère, le complément tombe. S'il plafonne, l'acheteur a déjà limité une partie du risque.
Ce qu'il faudra surveiller d'ici la clôture
D'ici la fin de 2026, plusieurs points diront si l'annonce reste un communiqué ou devient un service. Le premier est le sort exact des équipes cliniques et de la pharmacie. Le deuxième est la manière dont Frida et Foria sont séparées, sans casser des fonctions partagées. Le troisième est le langage utilisé dans l'application : information, orientation, ou incitation. Le quatrième, plus discret, est le rythme des ordonnances et des renouvellements une fois le logo commun en place.
Rien, dans les termes publics, ne promet un effondrement des nouvelles infections. La phrase d'Arison fixe une ambition, pas un indicateur de trimestre. La PrEP fonctionne lorsque la personne est dépistée, prescrite, approvisionnée et suivie. Freddie a déjà construit ce chaînage au Canada et aux États-Unis. Grindr apporte une portée que peu de cliniques virtuelles peuvent acheter seules. Le reste dépendra de l'exécution, de la confidentialité et de la qualité du soin, bien plus que du montant affiché.
Le rachat de Freddie n'efface pas la distance entre une notification et une ordonnance. Il la raccourcit, à condition que Woodwork traite la prévention comme un service clinique et non comme une fonctionnalité. C'est sur ce point, plus que sur les 250 millions, que l'histoire se jugera en 2027.