Kanin Energy Lève 138 Millions Pour L’Énergie Fatale
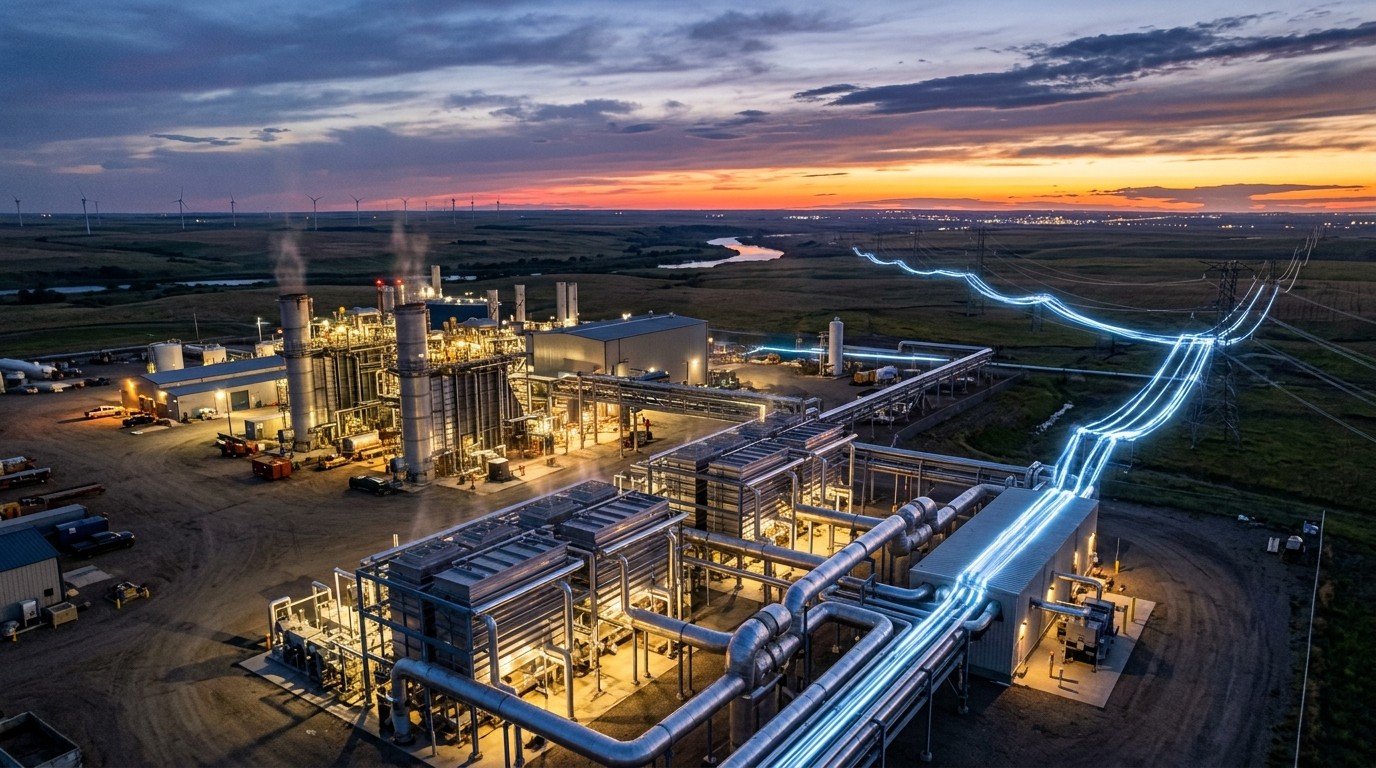
Et si la prochaine révolution énergétique ne venait pas d’un nouveau champ solaire, mais de ce que les usines laissent déjà s’échapper dans l’air ? Pendant que les réseaux saturent et que le prix du kilowattheure grimpe, une chaleur invisible continue de se perdre dans les cheminées industrielles. C’est précisément ce gisement que Kanin Energy entend monétiser, après avoir bouclé une levée de fonds qui change d’échelle.
Une levée qui place la chaleur perdue au centre du jeu
La société, établie à Calgary et à Houston, a annoncé un tour de table en actions de 138 millions de dollars canadiens. L’opération a été menée conjointement par S2G Investments, fond d’investissement basé à Chicago, et par le Fonds de croissance du Canada. Chacun a apporté l’équivalent d’environ 50 millions de dollars américains. L’argent doit financer le développement de projets de conversion de chaleur fatale en électricité, des deux côtés de la frontière.
Le moment n’est pas anodin. Les industriels cherchent des solutions locales, prévisibles et moins exposées aux tensions du réseau. La chaleur haute température, longtemps considérée comme un déchet, devient un actif. Kanin la capte, la transforme, puis revend l’électricité selon une logique d’energy-as-a-service : le client paie le service énergétique, pas l’usine électrique elle-même.
La hausse des prix de l’électricité, la congestion des réseaux et les contraintes de fiabilité poussent les industriels à revoir leur approvisionnement. La chaleur perdue reste largement sous-exploitée. Nous y voyons une catégorie durable.
– Marisa Sweeney, principale chez S2G Investments
Ce que recouvre vraiment le modèle EaaS
Dans l’industrie lourde, installer soi-même une unité de récupération coûte cher, mobilise des équipes et ajoute un risque d’exploitation. Kanin inverse la proposition. L’entreprise conçoit, finance, construit et opère les installations. Le site hôte fournit le flux thermique. En échange, il reçoit une électricité décarbonée, souvent à un tarif plus stable que celui du marché.
Cette architecture commerciale a deux effets. D’abord, elle accélère le déploiement : le client n’immobilise pas son bilan. Ensuite, elle aligne les intérêts. Kanin n’est payée que si l’installation produit réellement. Le modèle pousse donc à la fiabilité technique autant qu’à la performance environnementale.
Les projets visés concernent surtout des rejets à haute température, typiques des procédés de raffinage, de sidérurgie, de cimenterie ou de certaines industries chimiques. Plus le gradient thermique est élevé, plus le rendement de conversion devient intéressant. Rien n’est inventé côté physique : on parle de cycles organiques de Rankine ou d’autres machines thermodynamiques éprouvées. L’innovation se situe dans l’intégration, le contrat et la capacité à répliquer le schéma d’un site à l’autre.
Pourquoi le marché américain attire autant Calgary
Kanin n’a pas choisi Houston par hasard. Le golfe du Mexique concentre des complexes industriels denses, des besoins électriques massifs et une culture du contrat énergétique déjà mature. Plusieurs projets sont déjà en développement aux États-Unis. Le Canada reste un ancrage stratégique, notamment pour l’accès aux programmes d’accompagnement et à un capital public-privé comme celui du Fonds de croissance du Canada.
La fondatrice et cheffe de la direction, Janice Tran, a pourtant reconnu que le chèque s’accompagnait d’un prix politique interne. Selon ses propos rapportés par Axios, les conditions de la levée ont conduit l’entreprise à céder le contrôle de son conseil d’administration aux investisseurs. Un geste rarement formulé aussi clairement par une direction en pleine accélération.
Elle a évoqué deux vents contraires. D’une part, la concentration de l’appétit des fonds vers l’intelligence artificielle, qui assèche une partie du financement pour les jeunes pousses industrielles. D’autre part, les frictions commerciales entre le Canada et les États-Unis, notamment les politiques tarifaires, qui compliquent la lecture des chaînes de valeur transfrontalières.
Des accélérateurs canadiens au passage à l’échelle
Avant cette ronde, Kanin avait déjà bénéficié de plusieurs programmes d’accompagnement : Plug and Play Alberta, MaRS, l’Accélérateur technologique canadien et Foresight Canada. Ces structures n’apportent pas seulement du capital d’amorçage. Elles ouvrent des portes industrielles, aident à formuler une offre exportable et familiarisent les équipes avec les exigences des grands donneurs d’ordres.
Le récit est classique, mais il mérite d’être relu. Une technologie de récupération thermique n’est pas un logiciel que l’on déploie en quelques semaines. Il faut des études de site, des autorisations, une ingénierie sur mesure, des garanties de performance et des années avant que le flux de trésorerie devienne récurrent. Lever 138 millions à ce stade, c’est parier que le pipeline commercial est suffisamment avancé pour absorber ce capital sans le diluer dans des études sans fin.
- Capacité à financer les équipements sans peser sur le bilan du client.
- Réplication d’un schéma contractuel d’un site industriel à l’autre.
- Présence opérationnelle au Canada et aux États-Unis pour suivre les projets.
- Accès à des flux thermiques stables et à haute température.
La chaleur fatale, gisement discret mais massif
On sous-estime souvent le volume d’énergie que l’industrie jette. Dans de nombreux procédés, une fraction importante de l’énergie primaire ressort sous forme de gaz chauds, de vapeur basse pression ou de fluides de refroidissement. Une partie est déjà récupérée en interne. Une autre part, trop diffuse ou trop coûteuse à valoriser avec les outils d’hier, part dans l’atmosphère.
Convertir cette chaleur en électricité n’élimine pas le besoin de décarboner le procédé lui-même. En revanche, elle évite d’acheter des mégawattheures additionnels sur un réseau parfois carboné, parfois congestionné. Pour un industriel soumis à des objectifs climatiques, c’est un levier immédiat : on produit plus d’électricité utile sans brûler davantage de combustible.
Le discours de S2G insiste sur la durée de la thèse. Les prix de l’électricité peuvent fluctuer. Les goulets d’étranglement du réseau, eux, ne se résorbent pas en un cycle électoral. Les data centers, l’électrification des procédés et le renouvellement des flottes industrielles ajoutent de la demande. Dans ce contexte, une source locale, non intermittente au même titre qu’un parc éolien, a une valeur de fiabilité.
Ce que change le contrôle du conseil
Céder la majorité du board n’est pas un détail de gouvernance. Cela signifie que les investisseurs structurants peuvent désormais peser sur le rythme des dépenses, le choix des marchés, les recrutements clés et, le cas échéant, une future opération de sortie. Pour une fondatrice, c’est souvent le moment où le projet passe d’aventure personnelle à plateforme institutionnelle.
On peut y voir un signe de maturité. On peut aussi y lire la dureté du marché 2025-2026 pour tout ce qui n’est pas étiqueté intelligence artificielle. Les fonds climatiques restent actifs, mais ils sont plus sélectifs, plus exigeants sur les droits de gouvernance et plus attentifs au calendrier de mise en service des actifs.
Le couple S2G et Fonds de croissance du Canada n’est pas anodin non plus. L’un apporte une lecture nord-américaine du capital climat et de l’agro-industrie élargie. L’autre inscrit l’opération dans une stratégie publique de croissance nationale. Ensemble, ils envoient un signal : la décarbonation industrielle n’est plus seulement un sujet de subvention, c’est un métier d’infrastructure.
Les limites qu’il faudra surveiller
Tout projet de chaleur fatale dépend d’un hôte industriel. Si l’usine réduit sa production, change de procédé ou ferme une ligne, le flux thermique s’affaiblit. Le contrat doit donc prévoir ces aléas. La maintenance des échangeurs, la qualité des fumées et les arrêts programmés pèsent aussi sur le facteur de charge.
Autre point de vigilance : le temps long de l’industrie. Entre la lettre d’intention et la première électron injectée, des mois, parfois des années s’écoulent. Un capital de 138 millions accélère, mais il n’abolit pas les files d’attente chez les fabricants d’équipements ni les procédures environnementales.
Enfin, la comparaison avec d’autres solutions locales — solaire sur toiture industrielle, batteries, cogénération classique — restera permanente. Kanin devra démontrer que son coût actualisé et sa disponibilité battent ces alternatives, site par site, et pas seulement dans un discours de décarbonation.
Ce que cette histoire dit des start-up industrielles
Le cas Kanin résume une tension contemporaine. D’un côté, le besoin d’électrons bas carbone n’a jamais été aussi concret. De l’autre, le financement des entreprises qui construisent des machines, et non des modèles de langage, reste plus lent, plus conditionné, plus politique. Les accélérateurs canadiens ont joué leur rôle d’incubateur. Le marché américain joue désormais celui de débouché.
Il reste à voir si le pipeline annoncé se transforme en centrales effectivement raccordées. C’est là que se jugera la thèse. Une levée de fonds n’est pas une mise en service. Elle n’est qu’une permission de construire plus vite. Pour les observateurs de l’énergie verte et des start-up climatiques, le vrai indicateur sera le nombre de mégawatts contractés et livrés d’ici deux à trois ans.
En attendant, une idée simple circule à nouveau dans les salles de conseil : avant d’ajouter de nouvelles capacités, on peut d’abord cesser de jeter celles que l’industrie produit déjà sous forme de chaleur. Kanin parie que cette évidence, trop longtemps reléguée aux annexes techniques, peut devenir un métier à part entière.