Koho Refuse Les Marchés Prédictifs
Imaginez une jeune entreprise financière qui vient tout juste d’atteindre le statut de licorne. Elle lève des fonds records, se prépare à devenir une véritable banque et multiplie les innovations. Pourtant, face à une tendance mondiale en pleine explosion, son dirigeant dit non. Net. Sans hésitation. C’est exactement la position adoptée par Daniel Eberhard, fondateur et PDG de Koho. Dans un univers où tout le monde semble vouloir surfer sur les marchés prédictifs, cette fintech canadienne choisit délibérément de rester à l’écart. Pourquoi un tel refus alors que l’opportunité commerciale paraît évidente ?
Une Licorne Canadienne Sur Le Point De Devenir Banque
Koho n’est plus une simple application de gestion d’argent. Après avoir levé 130 millions de dollars canadiens plus tôt cette année, la société franchit une étape décisive. Elle approche de la fin d’un parcours de cinq ans pour obtenir une licence bancaire de type Schedule 1. Ce sésame lui permettrait d’offrir des taux d’épargne et de crédit nettement plus compétitifs aux Canadiens ordinaires.
Le chemin a été long. Depuis plus d’une décennie, Daniel Eberhard construit pièce par pièce une alternative aux grandes institutions traditionnelles. Aujourd’hui, Koho se positionne comme le challenger le plus sérieux face aux six grandes banques du pays. L’objectif n’est plus seulement de proposer une carte prépayée ou un compte simplifié. Il s’agit de devenir une banque à part entière, capable de concurrencer frontalement les acteurs historiques.
Cette transformation arrive à un moment particulier. Le secteur financier canadien voit arriver de plus en plus de concurrents internationaux. Des acteurs étrangers disposant de moyens considérables cherchent à s’implanter. Dans ce contexte, détenir une véritable licence bancaire devient un avantage stratégique majeur.
Les Nouveaux Services Qui Arrivent Chez Koho
Le portefeuille de fonctionnalités de Koho ne cesse de s’élargir. L’entreprise multiplie les annonces et prépare plusieurs lancements. Parmi les pistes évoquées, on trouve même l’idée d’un service de télécommunications sous la marque Koho. Une telle diversification pourrait sembler surprenante, mais elle s’inscrit dans une logique claire : devenir le compagnon financier quotidien des Canadiens, bien au-delà des simples transactions.
Cette ambition d’écosystème complet se heurte cependant à certaines réalités du marché local. Les grandes banques participent peu aux nouvelles infrastructures de paiement. Leur absence ralentit l’innovation collective et laisse un espace que les fintechs tentent d’occuper. Koho compte bien profiter de cette inertie pour proposer des solutions plus agiles et mieux adaptées aux attentes actuelles.
Pourquoi Les Marchés Prédictifs Sont Exclus
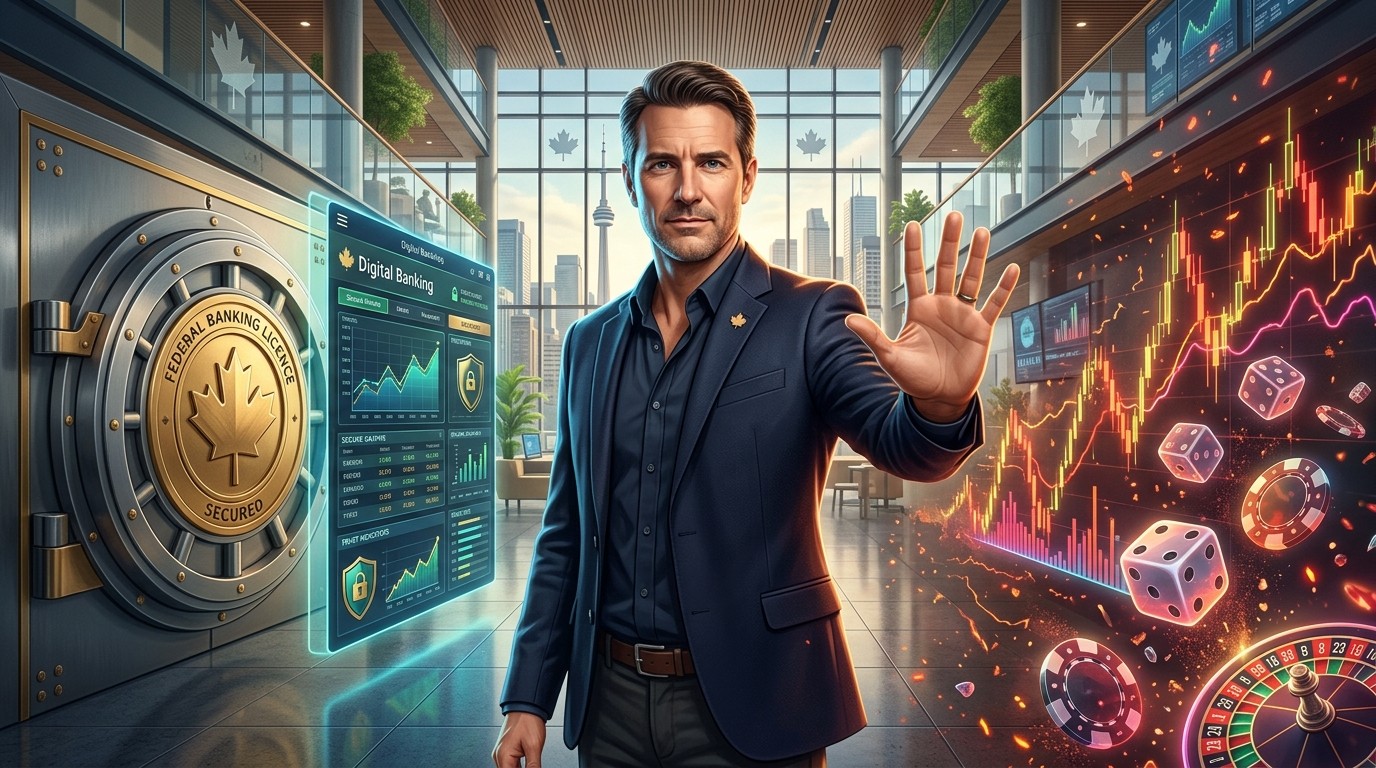
Alors que de nombreuses plateformes financières intègrent ou envisagent d’intégrer des marchés de prédiction, Koho trace une ligne rouge. Pour Daniel Eberhard, ces outils ne sont rien d’autre qu’un habillage technologique du jeu d’argent. Il estime qu’ils risquent de produire des effets sociaux négatifs importants.
Je pense que nous regarderons les marchés prédictifs de la même façon que nous regardons aujourd’hui les altcoins et les NFT.
– Daniel Eberhard, PDG de Koho
Cette comparaison n’est pas anodine. Elle place les marchés prédictifs dans la catégorie des phénomènes spéculatifs passagers, souvent portés par une forte communication et une promesse de gains rapides, mais dont la valeur réelle et la solidité se révèlent limitées avec le temps. Pour un dirigeant qui s’apprête à gérer une banque, cette prudence a du sens.
Les marchés prédictifs permettent de parier sur l’issue d’événements politiques, sportifs, économiques ou culturels. Présentés comme des outils d’information ou de découverte de prix, ils fonctionnent en réalité comme des paris. L’utilisateur mise de l’argent sur un résultat futur. Quand la plateforme est adossée à une application bancaire ou de paiement, la frontière entre gestion de patrimoine et jeu devient extrêmement floue.
Une Position Éthique Rare Dans Le Secteur
Dans un environnement où la croissance à tout prix domine souvent les décisions, le refus de Koho tranche. Beaucoup d’acteurs voient dans les marchés prédictifs une source de revenus supplémentaires et d’engagement utilisateur. Eberhard, lui, regarde plus loin. Il s’interroge sur les conséquences collectives d’une banalisation du pari intégré dans les outils financiers du quotidien.
Cette posture n’est pas seulement morale. Elle est aussi stratégique. Une banque doit inspirer confiance. Elle doit protéger l’épargne de ses clients et favoriser des comportements financiers sains. Introduire des mécanismes proches du jeu d’argent pourrait contredire cette mission fondamentale. Le dirigeant de Koho semble avoir parfaitement conscience de cette contradiction.
Les leçons tirées de plus de dix ans d’entrepreneuriat dans la fintech canadienne ont clairement influencé cette vision. Eberhard parle avec franchise des erreurs, des ajustements et des priorités qui ont évolué au fil du temps. L’une de ces priorités reste la construction d’un modèle durable plutôt que la poursuite de tendances éphémères.
Le Contexte Concurrentiel Canadien
Le marché financier canadien évolue rapidement. Des acteurs internationaux arrivent avec des technologies avancées et des budgets marketing importants. Dans le même temps, les grandes banques locales restent prudentes sur certaines innovations, notamment autour des paiements instantanés et des nouvelles infrastructures.
Cette situation crée un espace pour les fintechs ambitieuses. Koho entend l’occuper en devenant une banque complète, capable d’offrir des produits d’épargne et de crédit plus attractifs. L’obtention de la licence Schedule 1 représente donc bien plus qu’une formalité administrative. C’est le sésame qui transforme un challenger en concurrent crédible des institutions établies.
Dans ce paysage, le choix de ne pas intégrer les marchés prédictifs devient un élément de différenciation. Alors que d’autres pourraient céder à la tentation d’ajouter cette fonctionnalité pour augmenter l’activité des utilisateurs, Koho préfère consolider sa légitimité bancaire. La confiance se construit parfois autant par ce que l’on refuse que par ce que l’on propose.
Ce Que Révèle Cette Décision Sur L’Avenir De La Finance
Le débat autour des marchés prédictifs dépasse largement le cas de Koho. Il interroge la frontière entre innovation financière et gamification excessive. Quand des outils conçus pour informer ou anticiper se transforment en machines à parier, la question de la responsabilité des plateformes devient centrale.
Les effets sociaux évoqués par Eberhard ne sont pas théoriques. L’addiction au jeu, les pertes financières pour des populations déjà fragiles et la normalisation de comportements risqués constituent des risques réels. Une entreprise qui se prépare à gérer l’épargne de milliers de Canadiens ne peut ignorer ces dimensions.
En refusant de participer à cette tendance, Koho envoie un signal clair à l’écosystème. L’innovation ne consiste pas seulement à ajouter des fonctionnalités. Elle consiste aussi à choisir lesquelles méritent d’être intégrées et lesquelles doivent rester à l’extérieur des services bancaires.
Les Leçons D’Un Parcours De Plus De Dix Ans
Quand on interroge Daniel Eberhard sur le chemin parcouru, les réponses sont riches d’enseignements. Construire une fintech au Canada n’a jamais été simple. Les réglementations sont exigeantes, les capital-risqueurs parfois prudents et les habitudes des consommateurs profondément ancrées dans les grandes banques.
Pourtant, Koho a su progresser étape par étape. L’entreprise a d’abord prouvé sa capacité à attirer des utilisateurs avec des produits simples et transparents. Elle a ensuite élargi son offre. Aujourd’hui, elle se prépare à franchir le pas le plus important : devenir une banque réglementée. Chaque phase a apporté son lot d’apprentissages sur la patience, la résilience et la nécessité de rester fidèle à une vision à long terme.
Cette maturité se retrouve dans le refus des marchés prédictifs. Ce n’est pas le choix d’un débutant qui ignore les opportunités commerciales. C’est la décision d’un dirigeant qui a déjà vu passer plusieurs cycles technologiques et qui sait distinguer les innovations durables des modes passagères.
Vers Une Banque Différente
Si Koho obtient sa licence bancaire dans les mois qui viennent, elle entrera dans une nouvelle dimension. Elle pourra proposer des taux plus avantageux, développer de nouveaux produits de crédit et renforcer sa présence dans la vie financière quotidienne des Canadiens. Dans ce nouveau rôle, la question de l’éthique des fonctionnalités proposées prendra encore plus d’importance.
Le positionnement actuel laisse entrevoir une banque qui refuse de transformer ses clients en parieurs. Une banque qui privilégie la construction de patrimoine plutôt que le frisson du risque court terme. Dans un monde où de plus en plus d’applications mélangent finance et divertissement, cette clarté mérite d’être soulignée.
La suite de l’histoire de Koho s’écrira sans doute autour de cette capacité à rester cohérente. L’entreprise a déjà prouvé qu’elle savait lever des fonds importants et attirer l’attention. Le vrai test sera de démontrer qu’une fintech peut devenir banque tout en refusant certaines dérives de l’époque.
Ce Qu’il Faut Retenir
Koho incarne aujourd’hui l’une des trajectoires les plus intéressantes de la fintech canadienne. Licorne fraîchement couronnée, candidate sérieuse à une licence bancaire et porteuse d’une vision claire sur ce qu’une institution financière devrait ou ne devrait pas proposer. Le refus des marchés prédictifs n’est pas un détail. C’est un marqueur fort de l’identité que l’entreprise souhaite construire.
Dans les années à venir, d’autres acteurs devront sans doute se positionner sur le même sujet. Certains intégreront ces outils. D’autres, comme Koho, choisiront de s’en écarter. Le débat est ouvert. Ce qui est certain, c’est que la décision de Daniel Eberhard force déjà à réfléchir sur la nature réelle de l’innovation financière et sur les valeurs que l’on souhaite voir porter par les banques de demain.
Pendant que l’industrie explore de nouvelles façons de monétiser l’attention et le risque, une jeune banque canadienne en devenir rappelle qu’il existe encore des lignes que l’on peut choisir de ne pas franchir. Et parfois, c’est précisément ce refus qui définit le mieux un projet.