SoftBank Perd Milliards Sur Gaz Naturel Pour IA
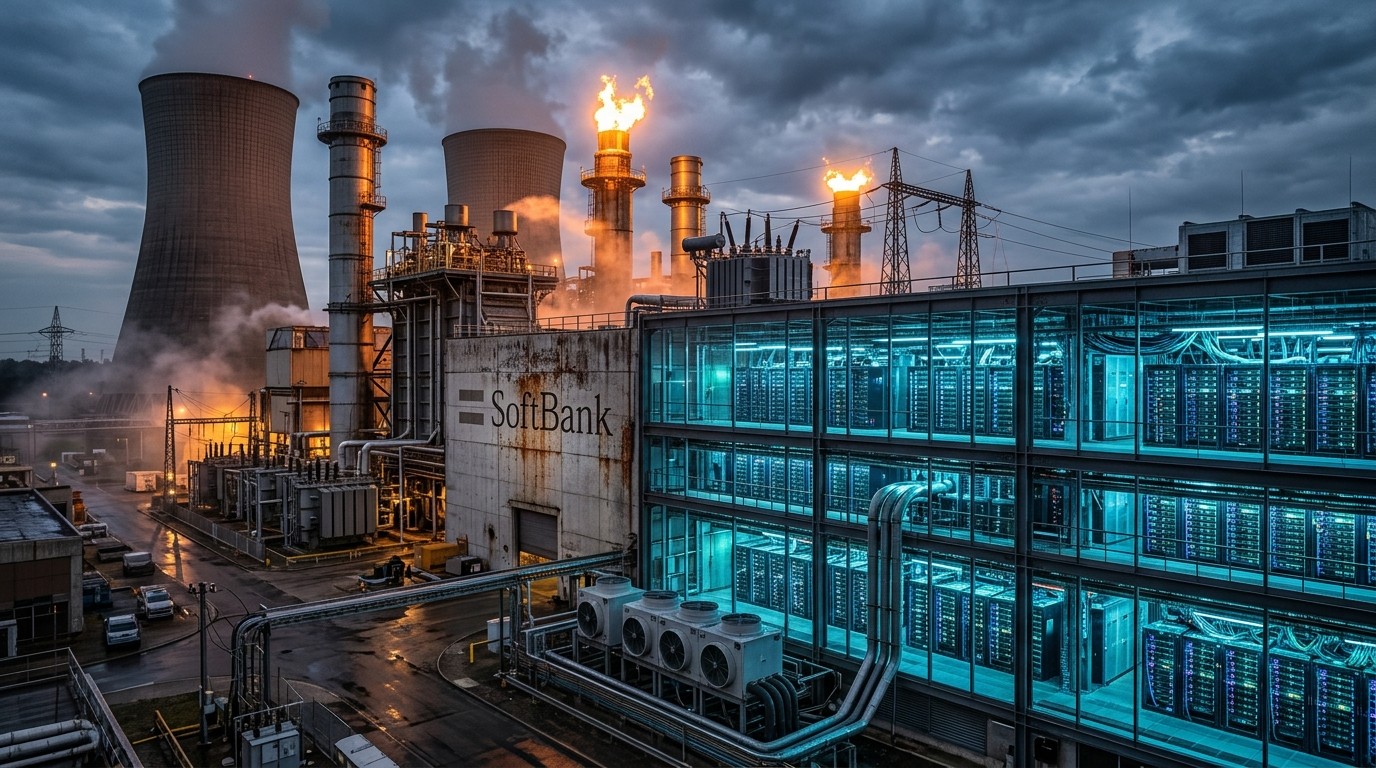
Imaginez un investisseur qui, face à une ruée vers l’or, décide d’acheter non seulement des pelles, mais des centaines de pelles en trop, juste pour être sûr d’être le premier servi. C’est exactement ce que SoftBank a tenté avec les turbines à gaz destinées à alimenter les data centers de l’intelligence artificielle. Aujourd’hui, ce pari colossal se transforme en une facture salée de plusieurs milliards de dollars.
Un pari énergétique qui tourne au cauchemar financier
SoftBank n’a jamais été connu pour faire les choses à moitié. Lorsque l’entreprise japonaise s’engage, elle s’engage massivement. Après avoir injecté 30 milliards de dollars dans OpenAI début 2025, elle a annoncé en février un projet monstre : 33 milliards de dollars pour construire une centrale à gaz naturel de 9,2 gigawatts via sa filiale SB Energy. L’idée était simple et audacieuse. Face à l’explosion de la demande en électricité des centres de données IA, SoftBank voulait devenir un acteur incontournable de l’approvisionnement énergétique.
Pour sécuriser sa position, le groupe a déposé des acomptes sur plus de 13 gigawatts de turbines, soit près de 50 % de plus que ses besoins réels. Cette stratégie d’overbooking devait lui garantir un accès prioritaire dans un marché où les files d’attente s’étendent désormais jusqu’au début des années 2030. Mais mardi dernier, la réalité a frappé fort : SoftBank a annoncé une perte trimestrielle de 7,1 milliards de dollars, dont plus de la moitié liée à ces équipements de production d’électricité désormais considérés comme largement dépréciés.
Pourquoi SoftBank a surcommandé des turbines
Le marché des turbines à gaz n’était pas préparé à l’onde de choc provoquée par l’intelligence artificielle. Les fabricants se sont retrouvés submergés. Pour obtenir des machines rapidement, il fallait accepter de payer cher et de commander en volume. Peter Gardett, PDG de Noreva, résume la situation avec clarté :
SB Energy n’avait pas d’autre choix que de surcommander des turbines pour l’avenir s’ils voulaient en obtenir certaines immédiatement.
– Peter Gardett, CEO de Noreva
Cette approche agressive a permis à SoftBank de sécuriser des capacités, mais elle a aussi révélé le prix réel de l’urgence. Les acomptes non remboursables versés aux constructeurs se transforment aujourd’hui en charges massives. Gardett parle d’une « découverte de prix » douloureuse : plutôt que de risquer de manquer de turbines en sous-commandant, SoftBank a préféré surpayer et surcommander. Le résultat est une perte supérieure à 3 milliards de dollars uniquement sur ce volet.
Le gaz naturel, solution de facilité face à la crise électrique
Les opérateurs de data centers se sont tournés vers le gaz naturel pour une raison pragmatique. Face aux délais de raccordement au réseau qui s’étendent sur plusieurs années, le gaz apparaît comme une solution éprouvée, rapide à déployer et relativement prévisible. Il offre une forme de sécurité énergétique immédiate dans un contexte où les besoins en électricité explosent.
Pourtant, cette solution n’est pas sans risques. Brent Nelson, directeur senior des marchés et de la stratégie chez Ascend Analytics, souligne les limites du modèle. Les périodes de froid hivernal peuvent entraîner des restrictions d’approvisionnement juste au moment où la demande grimpe. Pour beaucoup d’opérateurs, le réseau électrique classique, combiné à des batteries de grande capacité, pourrait finalement s’avérer plus pertinent.
Les batteries permettent de lisser les pics de consommation et de répondre aux demandes de réduction de charge des utilités. Elles offrent une flexibilité que les centrales à gaz peinent à égaler sur le long terme. Cette prise de conscience progressive chez les hyperscalers explique en partie pourquoi le marché du gaz naturel pour l’IA se développe plus lentement que SoftBank ne l’avait anticipé.
Un plafond plutôt qu’un effondrement
La perte de SoftBank ne va probablement pas déclencher une vague de cancellations massives de projets de centrales à gaz. La demande en électricité liée à l’intelligence artificielle reste trop importante pour que le secteur s’effondre. Le gaz naturel continue de jouer un rôle central dans la transition énergétique des data centers. Mais l’épisode SoftBank marque clairement un plafond psychologique et financier.
Les investisseurs et les développeurs vont désormais y regarder à deux fois avant de s’engager dans des commandes surdimensionnées. La phase d’euphorie pure, où l’on sécurisait des capacités à n’importe quel prix, semble toucher à sa fin. L’industrie passe d’une logique de volume maximal à une logique d’optimisation et de résilience.
Les leçons pour l’écosystème IA et énergie
Cette affaire illustre parfaitement la tension qui traverse actuellement le secteur. D’un côté, la course à la puissance de calcul pousse à des investissements records. De l’autre, les contraintes physiques et économiques du monde réel rappellent que l’énergie n’est pas une ressource infinie ni immédiatement disponible.
Plusieurs enseignements se dégagent clairement :
- Surcommander peut sécuriser des capacités à court terme, mais le coût de l’erreur se paie cash lorsque les acomptes deviennent non récupérables.
- Le gaz naturel reste une solution bridge crédible, mais il n’est plus le choix unique et évident pour tous les projets.
- Les batteries et les connexions réseau optimisées gagnent du terrain comme alternatives ou compléments stratégiques.
- La volatilité des prix et les risques d’approvisionnement saisonniers obligent à une planification plus fine.
SoftBank a joué le rôle de pionnier malgré lui. En acceptant de payer le prix de la découverte de marché, le groupe a révélé les limites d’une stratégie purement quantitative. Les prochains acteurs qui entreront sur ce marché le feront avec une approche plus mesurée, plus hybride, et probablement plus diversifiée entre gaz, renouvelables et stockage.
Vers une nouvelle phase de maturité énergétique pour l’IA
L’intelligence artificielle ne va pas ralentir sa croissance. Les besoins en électricité continueront d’augmenter. Mais la manière de les satisfaire évolue déjà. Les opérateurs de data centers commencent à privilégier des solutions plus flexibles et moins exposées aux aléas d’approvisionnement en gaz. Les projets purement gaziers de très grande envergure pourraient se faire plus rares, au profit d’approches mixtes.
SoftBank reste un acteur majeur avec une capacité d’investissement hors norme. Sa perte actuelle ne signe pas la fin de ses ambitions énergétiques. Elle marque plutôt la fin d’une première phase d’expansion à marche forcée. La suite se jouera sur la capacité à combiner différentes sources d’énergie et à anticiper les contraintes réelles du terrain plutôt que de les contourner par la force du capital.
Dans un secteur où tout va très vite, la leçon de SoftBank est claire : même les plus grands investisseurs ne peuvent pas s’affranchir indéfiniment des réalités physiques et économiques de l’énergie. Le plafond a été touché. Reste maintenant à voir comment l’industrie va rebondir et inventer la prochaine génération d’infrastructures électriques pour l’intelligence artificielle.
Cette histoire n’est pas seulement celle d’une perte financière. C’est le symptôme d’un marché en train de mûrir, où l’euphorie initiale laisse place à une réflexion plus profonde sur la soutenabilité et l’efficacité des solutions énergétiques. Les prochains mois diront si SoftBank a simplement payé le prix de l’innovation ou s’il a involontairement tracé la limite que personne d’autre ne voudra franchir trop vite.