Wellstar Cotée Au TSXV: Spin-Out Logiciel De Well Health
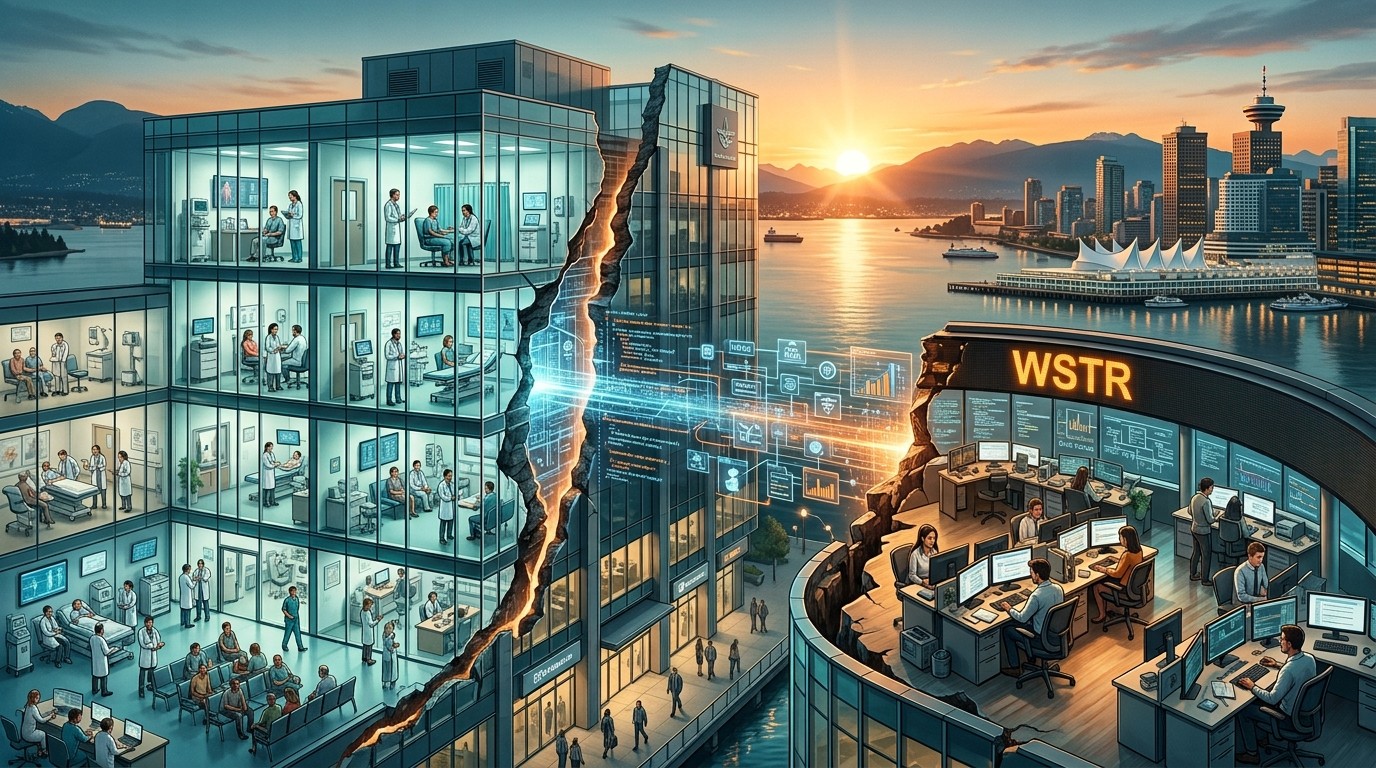
Quand une maison mère dit qu'elle vaut moins que la somme de ses morceaux, le marché finit souvent par lui demander des comptes. À Vancouver, Well Health a choisi de répondre autrement: en détachant son activité logicielle et en la faisant coter. Jeudi matin, Wellstar a commencé à s'échanger sur le TSX Venture Exchange sous le symbole WSTR. Le titre évoluait autour de 7,25 dollars au moment de la publication de l'information. Derrière ce chiffre se cache une opération préparée depuis 2024, pensée pour séparer les cliniques des outils numériques, sans pour autant couper le cordon.
Une cotation qui sépare les cliniques du logiciel
Well Health n'est pas une start-up de garage. C'est un réseau de soins qui exploite environ 275 cliniques médicales au Canada, doublé d'une branche de logiciels destinés aux professionnels de santé. Cette double identité a longtemps brouillé la lecture boursière. Un investisseur qui achète le titre de la maison mère, déjà inscrite au TSX, achète à la fois des salles d'attente, des parcours patients et des licences logicielles. Les multiples ne se comparent pas. Les cycles de cash non plus.
Le spin-out vise à rendre cette addition lisible. D'un côté, l'exploitation des points de soins. De l'autre, une société de logiciels cliniques, désormais publique, majoritairement détenue par sa maison mère. Well Health a indiqué qu'elle entend rester un actionnaire de contrôle de long terme et, surtout, un client qui grandit. La formule est soignée. Elle dit à la fois: nous ne lâchons pas la filiale, et nous continuerons à lui acheter ses outils.
Le chemin vers la cote n'a pas été une introduction classique. Wellstar a d'abord conclu, plus tôt cette année, une fusion avec une société coquille basée en Colombie-Britannique, puis déposé une demande d'inscription au TSXV. Le mécanisme est connu des marchés juniors canadiens. Il permet d'arriver plus vite sur un carnet d'ordres, à condition d'accepter un actionnariat encore très concentré et une gouvernance qui ressemble, au départ, à celle du parent.
Ce que Shahbazi disait déjà en 2024
L'idée n'est pas née dans un communiqué de cotation. Lors de l'appel sur les résultats du deuxième trimestre 2024, Hamed Shahbazi, président et chef de la direction de Well Health, avait estimé que le groupe était sous-évalué par rapport à la somme de ses parties. Il avait alors évoqué l'hypothèse de rendre publique l'activité alors baptisée Well Provider Solutions, tout en en gardant le contrôle. Deux ans plus tard, le nom a changé. La thèse, non.
Le groupe se voyait sous-évalué face à la somme de ses parties, et envisageait déjà de déverrouiller de la valeur en faisant de sa branche logicielle une société publique qu'il continuerait de contrôler.
– Hamed Shahbazi, appel de résultats du deuxième trimestre 2024, propos rapportés sur la logique du projet
Cette phrase compte plus que le cours d'ouverture. Elle fixe le contrat implicite avec les actionnaires de la maison mère: la cotation ne doit pas être un simple transfert de papier, mais un moyen de faire apparaître une valorisation que le titre consolidé n'arrivait pas à porter. Reste à voir si le marché du Venture, plus étroit, plus nerveux, accepte de payer ce multiple logiciel que le TSX refusait d'accorder au mélange.
Un conseil encore très proche de la maison mère
Sur les cinq sièges du conseil de Wellstar, trois sont occupés par des dirigeants actuels ou anciens de Well Health. Le signal est net. Shahbazi préside aussi le conseil de la filiale. Amir Javidan, ancien chef de l'exploitation de Well Health, en est le chef de la direction. Evelyn Sutherland, cheffe des finances de la maison mère, siège également. L'indépendance formelle existe. L'indépendance de fait, beaucoup moins.
Ce n'est pas un défaut en soi au premier jour de cote. Une spin-out trop vite autonomisée peut perdre ses clients internes, ses données d'usage et sa priorité produit. Ici, le lien est assumé. Il pose toutefois une question simple pour quiconque achète WSTR sans détenir le titre parent: les décisions serviront-elles d'abord la filiale, ou d'abord le groupe qui la contrôle et qui, en plus, est son client?
Trois points méritent d'être gardés en tête avant de lire le moindre rapport trimestriel.
- Le contrôle reste chez Well Health, qui se présente comme actionnaire significatif et durable.
- La direction opérationnelle vient de la maison mère, ce qui accélère l'exécution et limite la rupture.
- Le client de référence est aussi l'actionnaire de référence, un mélange classique en healthtech intégrée, plus rare une fois le titre public.
148 millions et deux rachats pour arriver prête
Pendant près de deux ans de préparation, Wellstar n'est pas restée une coquille logicielle. Elle a levé 148 millions de dollars canadiens pour sa trésorerie et racheté deux entreprises canadiennes de facturation médicale. Le geste est cohérent. Un logiciel de clinique qui ne touche pas au paiement reste un outil de productivité. Un logiciel qui relie le dossier, le rendez-vous et la réclamation devient une couche de revenu.
La facturation médicale au Canada n'a rien d'un marché spectaculaire vu de l'extérieur. Elle est pourtant collée au quotidien des cabinets: codes d'actes, régimes provinciaux, rejets, délais de paiement, relances. Automatiser cette friction, c'est vendre du temps rendu aux cliniciens. C'est aussi créer une donnée de flux que peu de concurrents purement cliniques possèdent. Les deux acquisitions servent donc moins de vitrine que de fondation.
La trésorerie, elle, change la lecture du premier cours. À 7,25 dollars, on ne regarde pas seulement une histoire de croissance. On regarde une société qui arrive en Bourse avec de l'argent déjà levé, des cibles déjà intégrées et un carnet de clients internes presque garanti. Ce coussin réduit le risque de dilution immédiate. Il ne dit rien sur la marge future, ni sur la capacité à vendre hors du giron Well Health.
Pourquoi détacher le logiciel plutôt que le vendre
Une cession pure aurait été plus simple à raconter. Un chèque, une plus-value, une activité en moins. Well Health a choisi l'autre voie: garder la majorité, faire apparaître un titre, et continuer d'acheter le produit. C'est la version canadienne d'une logique déjà vue dans les groupes qui estiment que le marché ne sait pas additionner une activité de services et une activité de logiciel.
Le calcul implicite tient en trois lignes. Les cliniques se valorisent souvent sur le flux de patients, la densité géographique et la capacité à absorber de petits cabinets. Le logiciel se valorise sur le revenu récurrent, le taux de rétention et la possibilité de vendre le même outil à des réseaux qui ne vous appartiennent pas. Mélangés dans un seul titre, ces deux récits se neutralisent. Séparés, ils peuvent enfin être comparés à leurs pairs.
Il y a toutefois un prix à cette clarté. La maison mère perd une partie de l'opacité qui lui permettait de lisser les résultats. Chaque trimestre, les investisseurs pourront demander pourquoi la filiale croît, ou non, hors du groupe. Ils pourront aussi comparer le prix payé en interne au prix payé par un cabinet indépendant. La transparence n'est pas un cadeau. C'est une contrainte.
Le précédent Healwell, et l'œil du Bureau de la concurrence
Wellstar n'est qu'un des leviers. L'an dernier, Well Health a pris une participation de contrôle dans son partenaire torontois de longue date, Healwell AI, au moment où celui-ci bouclait le rachat d'Orion Health, éditeur néo-zélandais. L'opération était assez lourde pour que le chien de garde fédéral de la concurrence obtienne une ordonnance de tribunal afin d'examiner si l'achat pouvait affecter la concurrence dans les technologies et services de santé au Canada.
Ce détail change la couleur du spin-out. On ne parle pas d'une société qui se recentre par fatigue. On parle d'un groupe qui empile les véhicules: cliniques, logiciel coté, participation dans une société d'intelligence artificielle en santé, et, via celle-ci, un éditeur étranger de dossiers et d'échange de données. La stratégie est agressive. Elle est aussi plus exposée au regard des régulateurs, des provinces et des médecins qui craignent de voir leurs outils capturés par un seul réseau.
Pour Wellstar, le voisinage avec Healwell AI est à double tranchant. Il offre une vitrine technologique et, peut-être, des passerelles produit. Il crée aussi un risque de confusion. Le marché pourrait mettre dans le même panier un éditeur de facturation, une couche d'IA clinique et un système d'information hospitalier néo-zélandais. Ce ne sont pas les mêmes cycles de vente, ni les mêmes acheteurs, ni les mêmes contraintes de vie privée.
Ce que le TSXV change vraiment
Être coté au Venture n'est pas la même chose qu'être coté au TSX. Le carnet est plus mince, la volatilité plus franche, l'attention des grands fonds plus rare. Pour une filiale qui sort d'un groupe déjà public, c'est à la fois une scène et un filtre. Les investisseurs qui cherchent un logiciel de santé canadien ont enfin un titre dédié. Ceux qui veulent la taille et la liquidité resteront sur la maison mère.
Le symbole WSTR va donc vivre deux vies. Le matin, il sera lu comme un proxy du logiciel clinique canadien. L'après-midi, il sera lu comme une option sur la capacité de Well Health à ne pas cannibaliser sa propre filiale. Si les cliniques du groupe deviennent le seul gros client, le multiple logiciel se dégonflera. Si des réseaux concurrents acceptent d'acheter l'outil malgré le lien capitalistique, la thèse de 2024 commence à se vérifier.
Quelques signaux, très concrets, diront dans quel sens penche l'histoire.
- La part du revenu venant de clients extérieurs à Well Health, trimestre après trimestre.
- Le rythme d'intégration des deux sociétés de facturation, sans perte de cabinets au passage.
- La stabilité du conseil: un quatrième ou un cinquième administrateur vraiment externe changerait le ton.
- L'usage réel de la trésorerie, entre acquisitions supplémentaires et simple coussin de bilan.
Une healthtech qui vend du temps, pas seulement du code
Il est tentant de ranger Wellstar dans la case des éditeurs. Le métier est plus rugueux. Dans une clinique canadienne, le logiciel n'est bon que s'il survit au lundi matin: secrétariat débordé, médecin en retard, patient sans carte à jour, réclamation rejetée pour un code mal posé. La promesse utile n'est pas un tableau de bord. C'est une minute rendue, puis dix, puis une heure sur la semaine.
C'est pour cela que les rachats de facturation pèsent plus lourd qu'un discours sur l'innovation. La facturation est le point où le soin rencontre l'argent public et les assurances. Une erreur y coûte du cash. Une automatisation y crée une fidélité difficile à déloger. Si Wellstar parvient à faire de cette couche un standard pour des cabinets qui ne sont pas dans le réseau des 275 cliniques, elle cesse d'être une filiale captive. Elle devient un fournisseur.
Le mot spin-out cache parfois une simple réorganisation juridique. Ici, le test sera commercial. Un actionnaire minoritaire de Wellstar n'achète pas la stratégie de Vancouver. Il achète la possibilité que d'autres réseaux, ailleurs au pays, paient pour le même outil. Sans cette preuve, la cotation reste une vitre ouverte sur une activité que l'on pouvait déjà deviner dans les comptes de la mère.
Ce que les cliniques gagnent, et ce qu'elles risquent
Pour les équipes sur le terrain, une filiale cotée peut être une bonne nouvelle. Un budget produit plus visible, une feuille de route moins noyée dans les ouvertures de sites, des acquisitions qui renforcent la facturation plutôt que le nombre de salles. Elle peut aussi devenir une contrainte. Un titre public aime les objectifs trimestriels. Une clinique aime la continuité. Les deux horloges ne battent pas ensemble.
Le risque le plus concret n'est pas spéculatif. C'est celui d'un outil qui évolue pour plaire au marché avant de plaire au secrétariat. Des modules mis en avant parce qu'ils se racontent bien en présentation. Des intégrations retardées parce qu'elles ne font pas bouger le revenu récurrent. Well Health, en restant cliente et actionnaire, a intérêt à éviter ce dérapage. Les autres clients, eux, n'auront pas ce levier.
D'où l'importance du contrat commercial entre les deux sociétés, même s'il n'est pas encore le sujet des titres. Prix de transfert, durée d'engagement, clause de sortie, priorité sur les développements: tout cela décidera si la séparation est une clarification ou un simple changement d'enseigne. Le marché junior pardonnera un trimestre mou. Il pardonnera moins une filiale qui ne peut ni quitter son parent, ni lui facturer un prix de marché.
Une lecture froide du premier cours
7,25 dollars n'est pas une thèse. C'est une photographie prise au moment où l'information a été publiée. Sur le Venture, ce niveau peut bouger vite, dans un sens ou dans l'autre, sans que le métier ait changé. Mieux vaut donc lire le prix comme un point de départ, et revenir aux faits qui, eux, ne dépendent pas du carnet d'ordres du jour.
Le premier fait: la préparation a duré près de deux ans, ce qui réduit l'hypothèse d'un coup marketing. Le deuxième: 148 millions ont été levés avant la cote, ce qui donne de l'air. Le troisième: deux sociétés de facturation ont été acquises, ce qui oriente le produit vers l'argent des cabinets plutôt que vers une vitrine technologique. Le quatrième: trois administrateurs sur cinq viennent de Well Health, ce qui maintient l'alignement et limite l'autonomie.
Aucun de ces faits ne dit si le titre mérite une prime de logiciel. Ils disent seulement que la société n'arrive pas les mains vides, et qu'elle n'arrive pas non plus les mains libres. C'est souvent le portrait des spin-out réussies au démarrage. La liberté se gagne ensuite, client par client, en dehors de la maison.
Et après le premier jour de cote
Le vrai récit commence maintenant. Wellstar devra montrer que son logiciel tient hors du réseau, que la facturation rachetée s'intègre sans fuite de clients, et que le conseil sait distinguer l'intérêt de la filiale de celui du parent. Well Health, de son côté, devra prouver que la somme des parties vaut enfin plus que le tout, sans donner l'impression d'avoir simplement déplacé de la valeur d'un titre vers l'autre.
Il faudra aussi surveiller le voisinage avec Healwell AI et Orion Health. Si le groupe continue d'empiler des couches logicielles sous des véhicules différents, les investisseurs exigeront une carte claire: qui vend quoi, à qui, et à quel prix. Le Bureau de la concurrence a déjà posé une question sur une opération voisine. Ce n'est pas un épilogue. C'est un rappel que la santé numérique, au Canada, n'est pas un marché comme les autres.
En attendant ces preuves, la cotation de Wellstar a au moins un mérite. Elle force une conversation que le titre consolidé permettait d'éviter. Les cliniques d'un côté. Le logiciel de l'autre. Un actionnaire de contrôle au milieu. Le reste, le multiple, la marge, la vraie indépendance, se jouera loin du premier cours, dans les cabinets qui accepteront, ou non, de payer l'outil d'une société encore tenue de si près par sa maison mère.